
上市于 
 Years active Years active
美元指数(USDX)下跌0.36%,交投于102.15附近。市场参与者正在消化纽约联储主席约翰·威廉姆斯的讲话,他表示,今年可能仍有必要再加息一次。尽管稳健的经济基本面和较高的通胀预期持续为美元提供潜在支撑,但美元仍面临温和压力。外汇市场整体维持观望态势,投资者谨慎地将注意力转向即将公布的美国消费者物价指数(CPI)和生产者物价指数(PPI)数据,以进一步判断美联储未来的政策走向。
黄金价格上涨0.38%,维持在每盎司4,150美元上方。美元小幅回落提振了买盘兴趣。然而,能源驱动的通胀风险持续存在,进一步强化了市场对美联储继续收紧货币政策的预期,限制了黄金的进一步涨幅。黄金交易员倾向于保持谨慎,在建立新的方向性仓位之前,等待最新的美国通胀数据以及央行官员即将发表的讲话。
西德克萨斯中质原油(WTI美原油)上涨1.63%,交投于每桶94.00美元附近。地缘政治局势引发的供应中断风险持续支撑能源价格。中东紧张局势不断升级,包括针对沙特基础设施的无人机和导弹袭击,以及关键海上航道咽喉地带附近尚未解决的对峙,继续维持较高的风险溢价。尽管市场希望潜在的跨境能源协议能够释放额外供应,以缓解地区紧张局势带来的影响,但油价上涨势头依然持续。
亚洲股指小幅反弹,科技股和半导体股从前一交易日的大幅抛售中恢复。中国贸易数据强于预期,出口同比激增36.3%,为市场提供支撑。然而,中国疲软的国内消费者通胀数据反映出经济复苏并不均衡,导致主要科技龙头股的市场表现出现分化。此前因中国制造商长鑫存储(CXMT)的竞争威胁而大幅下跌的存储芯片制造商企稳。其中,三星电子上涨1.50%,SK海力士小幅上涨0.07%,而日本铠侠下跌2.68%。区域供应链相关企业也谨慎走高,台积电(TSMC)上涨0.60%,TDK上涨1.43%,村田制作所上涨0.03%,腾讯上涨0.89%,阿里巴巴上涨0.05%。
美国股市震荡交投,投资者一边消化首批大型企业第三季度财报,一边持续关注人工智能资本支出的回报问题以及中国半导体行业带来的竞争压力。芯片制造商继续经历较大波动。美光科技下跌3.71%,市场担忧中国存储芯片设计技术取得进展,以及台湾可能发生的罢工活动。尽管阿斯麦(ASML)预计第四季度销售额将高于市场预期,其股价仍下跌3.92%。与此同时,博通首席执行官陈福阳对人工智能投资尚未得到验证的投资回报率(ROI)表示谨慎,进一步加剧了市场的选择性。不过,博通上涨0.72%,英伟达上涨0.89%,英特尔上涨1.48%。
在拉开财报季序幕的主要金融机构中,摩根大通公布的季度利润意外不及预期,原因是固定收益市场业务收入下降,股价因此下跌0.91%。尽管如此,该行仍将全年净利息收入指引从此前水平上调至1,062亿美元。其他企业方面,花旗集团公布季度业绩后下跌5.6%,富国银行下跌3.1%。强生公司则下跌5.73%,医疗器械销售疲软抵消了其盈利超出预期带来的利好。
展望本周剩余时间,金融市场将重点关注关键宏观经济数据及央行政策指引。市场的首要焦点是美国消费者物价指数(CPI)和生产者物价指数(PPI)数据的公布,这些数据将为通胀压力和美联储政策走向提供重要信号。此外,投资者还将密切关注美联储官员的预定讲话、澳大利亚就业指标,以及主要金融机构、医疗保健巨头和领先半导体供应商即将公布的企业财报。
欧元/美元小幅走高,突破1.1200关口,周三亚洲早盘交投于1.1205附近。纽约联储主席约翰·威廉姆斯发表讲话后,美元走弱,为该货币对提供支撑。然而,法国财政前景面临的担忧可能限制欧元涨幅。与此同时,投资者正等待美国9月消费者物价指数(CPI)数据公布,以寻找有关美联储货币政策走向的新线索。
威廉姆斯周二表示,他仍预计今年会再加息一次,但认为2027年没有立即进一步加息的必要。他的讲话缓解了市场对货币政策可能采取更激进紧缩路径的部分担忧。不过,根据芝加哥商品交易所(CME)的美联储观察工具(FedWatch),期货交易员普遍已将2027年至少一次美国加息的可能性计入价格。
市场目前的注意力集中在定于周三晚些时候公布的美国9月CPI报告上。相关数据可能影响市场对美联储未来政策决定的预期,并决定美元短期走势。
与此同时,法国不断增加的债务负担可能对欧元构成压力。近期法国债券市场遭遇抛售,推动其借贷成本升至近25年来的最高水平。此外,投资者持有法国10年期国债而非意大利国债所要求的额外收益率溢价于周五创下历史新高,凸显市场对法国财政稳定性的担忧不断加剧。尽管美元近期走弱,这些因素仍可能限制欧元的上行空间。
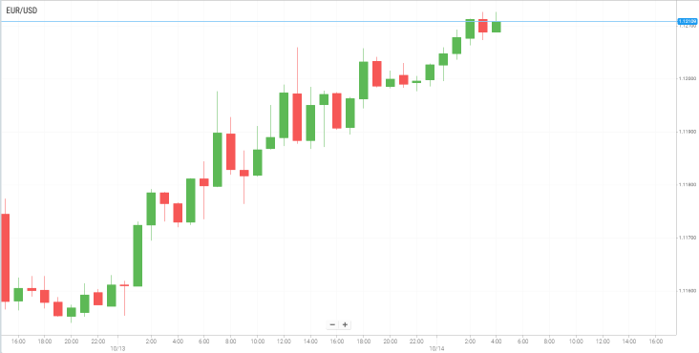
周三亚洲交易时段,黄金价格小幅上涨,维持在4,150美元关口上方。美元连续第二个交易日走弱,延续了此前从18个月高点回落的走势。
市场关注的焦点是定于周三晚些时候公布的美国消费者物价指数(CPI),随后周四将公布生产者物价指数(PPI)。投资者还将关注沃什周五在曼谷举行的国际货币基金组织(IMF)和世界银行年会上发表的讲话,以寻找有关美联储未来货币政策走向的进一步线索。
然而,市场对美国货币政策进一步收紧的预期可能限制黄金的进一步涨幅,因为黄金本身不产生利息收益。根据芝加哥商品交易所集团(CME Group)的美联储观察工具(FedWatch Tool),交易员认为美联储在12月政策会议上再次加息的概率接近90%。美联储公开市场委员会(FOMC)多位具有影响力的成员近期发表的鹰派言论,加上持续存在的通胀压力,进一步强化了市场对年底前继续收紧货币政策的预期。
与此同时,华盛顿与德黑兰之间的紧张关系依然高企,双方围绕霍尔木兹海峡的僵局持续发酵,并就这一具有重要战略意义的水道控制权发表相互矛盾的声明。这些事态发展继续支撑地缘政治风险溢价,并增加了全球通胀前景的不确定性。
尽管存在上述风险,美元持续回落仍为金价提供了一定支撑。然而,油价上涨带来的通胀风险不断加剧,加上市场对美国利率进一步上升的预期增强,仍是无息资产黄金面临的重要阻力。
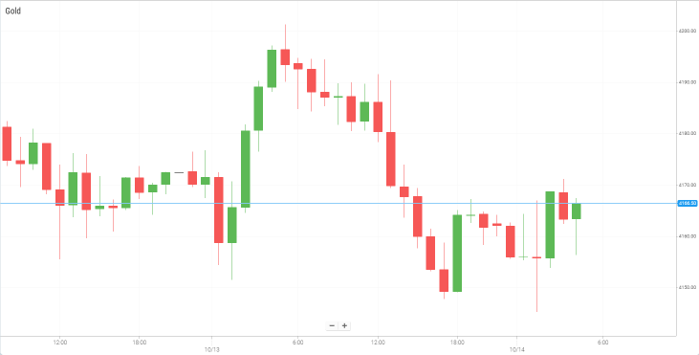
周三,油价走高。交易员正在评估也门亲伊朗胡塞武装与沙特阿拉伯之间冲突升级所带来的供应风险,同时权衡俄罗斯柴油出口可能增加、从而缓解全球燃料市场压力的前景。
地缘政治紧张局势升温,加剧了市场对中东石油供应可能中断的担忧。沙特能源部周三表示,胡塞武装袭击了位于宰赫兰、隶属于国有石油巨头沙特阿美的一栋行政大楼,并引发有限范围的火灾。此次事件发生在胡塞武装连续一周加强对沙特的导弹和无人机袭击之后。此前,利雅得支持也门政府军,引发胡塞武装采取报复行动。持续的敌对行动加剧了市场对地区能源基础设施和石油运输安全的担忧。
然而,市场预期俄罗斯柴油出口可能增加,这有助于缓解燃料市场供应紧张,并限制原油价格进一步上涨。与此同时,根据石油输出国组织(OPEC)周二公布的数据,尽管美伊冲突导致相关运输受到干扰,沙特阿拉伯上个月仍提高了石油产量,推动OPEC+总产量大幅上升。产量增加可能在一定程度上缓解全球供应担忧,但持续存在的地缘政治风险仍令市场前景复杂化。
总体而言,地缘政治紧张局势升级以及中东供应中断风险继续为油价提供支撑。不过,俄罗斯柴油出口可能增加以及沙特提高产量的前景,或将限制油价的上行空间。市场走势可能取决于胡塞武装与沙特之间冲突的进展、霍尔木兹海峡周边的安全状况,以及额外燃料供应在多大程度上能够缓解全球市场的供应紧张局面。
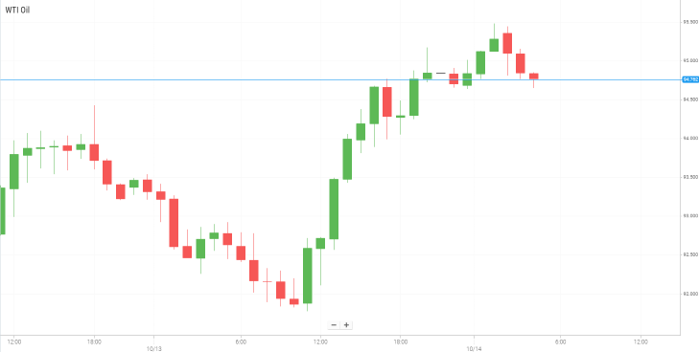
华尔街周二收盘小幅走低,存储芯片股下跌以及美国主要银行季度财报表现不一,令投资者情绪承压。
随着市场越来越担忧中国半导体制造商正在缩小与美国科技企业之间的竞争差距,存储芯片股持续承压。美光科技连续第四个交易日下跌。此前有报道称,中国长鑫存储(CXMT)的技术取得进展,引发市场对产品定价、利润率和市场份额可能承压的担忧。
与此同时,美国主要银行公布的季度财报引发了市场不一的反应。摩根大通公布的季度利润意外低于预期,固定收益市场业务收入自2024年第一季度以来首次下降。不过,该行将2026年全年净利息收入预测从1,055亿美元上调至约1,062亿美元,推动股价收复早前部分跌幅,但最终仍收跌0.91%。
花旗集团公布的净利润同比增长40%,达到52.5亿美元,营收和盈利均超过分析师预期,但股价仍下跌5.6%。富国银行的净利息收入同样有所增长,但股价下跌3.06%。高盛凭借交易业务和投资银行业务的强劲表现,盈利超出市场预期,不过其股价回吐部分涨幅,最终小幅收高。
展望未来,美国9月消费者物价指数报告预计将成为影响金融市场的关键催化因素,为通胀趋势和利率前景提供新的参考。市场普遍预计,美联储将在下一次会议上维持利率不变。此前,美联储于9月加息,这是自2023年以来首次加息。
与此同时,持续推进的财报季将成为判断企业利润能否支撑当前较高股票估值的关键。随着投资者对盈利质量、成本控制和可信的未来业绩指引提出更高要求,即使企业公布的业绩超出分析师的表面预期,也可能面临更加严格的审视。
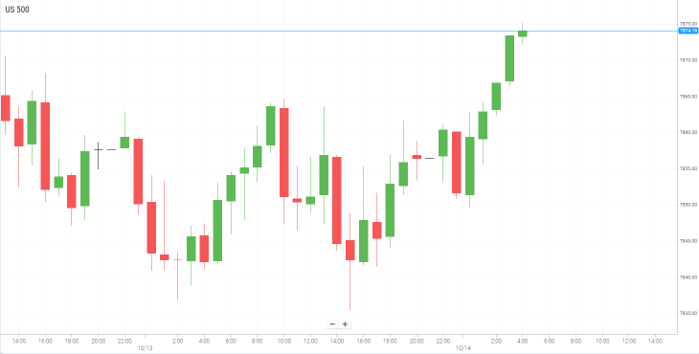
本文件中包含的材料不得以任何方式明示或暗示、直接或间接解释为与金融工具相关的投资建议、推荐或投资策略建议。 本文件中包含的任何过去表现或模拟过去表现的迹象都不是未来结果的可靠指标。有关完整的免责声明,请单击此处。
 值得信赖的合作伙伴

 精选合作伙伴
 Chinese Simplified- 中文 (简体)

 English (Arabic)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Spanish - Español
 Thai - ไทย

 通过
 14/10/2026 - 08:48 UTC


