
上市于 
 Years active Years active
市场聚焦美国初请失业金人数、采购经理人指数(PMI),以及洛克希德·马丁和纽蒙特的财报。
美元指数(USDX)基本持平,周三交易时段下跌0.01%,周四欧洲早盘在101.70附近徘徊。由于美国国债收益率下降,加上市场普遍预计美联储将在10月27日至28日即将举行的政策会议上维持利率不变,美元承受下行压力。然而,市场定价仍显示,美联储在12月联邦公开市场委员会(FOMC)会议上加息的概率约为90%,能源市场波动带来的持续通胀风险为这一预期提供了支撑。
全球固定收益和大宗商品市场持续应对不断升级的地缘政治摩擦,以及各国央行政策预期的变化。美国基准国债收益率从多年高位进一步回落,限制了美元的上行势头。在中东地区,沙特阿美的沙伊巴油田遭到无人机袭击后,地缘政治风险溢价再次上升。伊朗外交部长阿巴斯·阿拉格齐重申德黑兰具备防御能力,同时要求美国停止海上封锁。
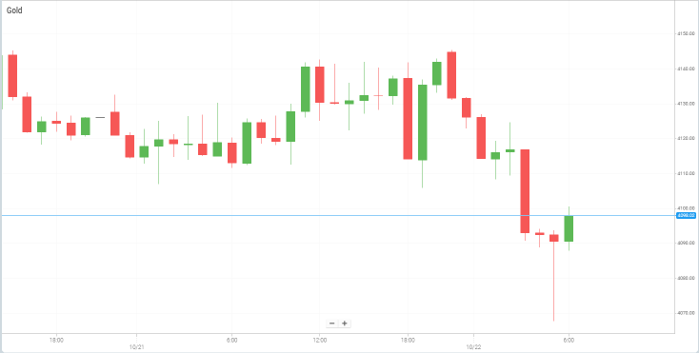
黄金(XAU/USD)周三上涨0.28%,但周四亚洲交易时段再度面临抛售压力,跌至每盎司约4,090美元的一周新低。尽管美元走软和美国国债收益率下降暂时提供了支撑,但市场对美联储12月加息的预期升温,以及油价上涨引发的通胀担忧,继续打压不产生利息收益的黄金。中东局势持续不稳为黄金提供了一定的避险需求支撑,但在交易员等待进一步宏观经济催化因素之际,金价仍受阻于阻力位下方。
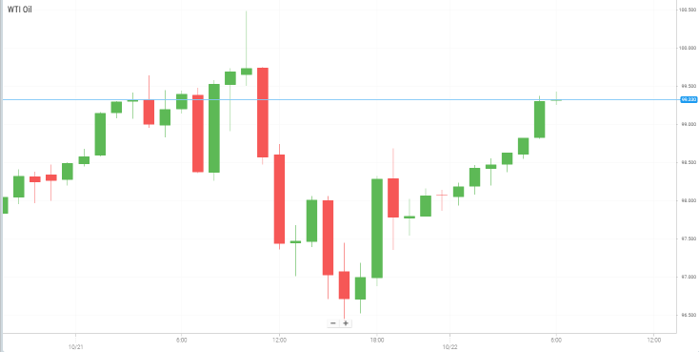
西德克萨斯中质原油(WTI美原油)结束了连续三天的下跌走势,周四上涨1.00%,交投于每桶97.70美元附近,此前该品种周三下跌0.43%。沙特阿美沙伊巴设施遭到无人机袭击,造成两人伤亡,并促使相关使馆调整安全措施;与此同时,乌克兰无人机袭击了俄罗斯关键石油基础设施,意在扰乱莫斯科的柴油出口。这些事件推动能源价格上涨。尽管供应中断担忧提供了强劲的上行动力,但地区出口增加部分限制了涨幅。沙特阿拉伯8月原油出口量上升7.9%,逐步接近战前水平,而俄罗斯即将向美国交付柴油也成为影响市场供需前景的因素。
周四亚洲股市转跌,逆转了周三的大幅反弹。美国科技巨头公布的企业财报表现不一,再度引发市场对人工智能巨额资本支出及投资回报的担忧。区域半导体生产商领跌,SK海力士在最新交易时段暴跌5.85%,三星电子下跌3.36%。日本和台湾的芯片制造商也出现明显跌幅,铠侠下跌3.51%,台湾积体电路制造股份有限公司(TSMC)下跌1.03%。
美国股市周三收高,纳斯达克综合指数大幅上涨,强劲的企业财报以及潜在的企业合并交易提振了科技股市场情绪。SpaceX公布季度营收146亿美元,同比增长161%,并确认已与特斯拉(上涨3.44%)成立特别委员会,研究潜在合并的可能性,随后股价飙升7.75%。超微电脑因上调财务指引而大涨9.49%,英伟达上涨2.63%。相反,Netflix因第四季度营收指引令人失望而下跌5.26%。盘后交易中,特斯拉因下调资本支出展望而下跌3.3%,Meta Platforms则因上调人工智能支出计划而上涨2.2%。
展望未来,市场参与者正密切关注本周剩余时间的重要经济数据,以及大型企业的财报发布。今日,交易员将关注美国初请失业金人数,市场预期为20万人,前值为19.9万人。周五,市场焦点将转向英国月度零售销售数据(预期为-0.1%,前值为0.5%)、欧元区、英国和美国的制造业及服务业初值采购经理人指数(PMI),以及修正后的密歇根大学消费者信心指数(预期为46.3)和通胀预期(预期为4.7%)。企业财报日程同样繁忙,预计洛克希德·马丁、纽蒙特和联合太平洋等公司将公布业绩。
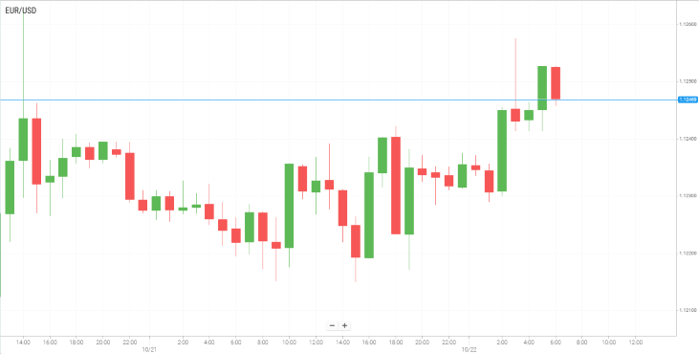
周四亚洲早盘,欧元/美元小幅上涨至1.1235附近,尽管法国的政治和财政担忧不断加剧,但汇价仍维持在1.1200上方。然而,投资者正在评估法国日益恶化的财政前景以及不断上升的政治不确定性,欧元的上行空间因此受到限制。欧洲央行政策制定者法比奥·帕内塔计划于当天稍晚发表讲话,吸引了外汇市场的进一步关注。
政治紧张局势持续升温,法国政府也一直未能就拖延已久的预算案达成协议,这令金融市场感到不安,并可能在短期内对欧元构成压力。法国总统埃马纽埃尔·马克龙承诺,将防止上周末的骚乱和抢劫事件重演。与此同时,黄背心运动计划于周六在巴黎举行大型游行,为法国政府带来新的挑战。
与此同时,市场对美国进一步收紧货币政策的预期仍然有限。根据芝商所(CME)的美联储观察工具(FedWatch),市场认为美联储下周加息的概率较低,而下一次加息更有可能发生在12月。美联储主席凯文·沃什预计也不会就未来政策调整的时间给出明确暗示。
市场参与者目前将关注周四公布的美国每周初请失业金人数数据,以寻找新的交易线索,随后将于周五关注全球主要经济体公布的初值采购经理人指数(PMI)。
周四,黄金再度面临抛售压力,价格跌至一周新低,并在亚洲交易时段跌破每盎司4,100美元。此次下跌反映出市场越来越预期美联储将在12月加息,从而降低了不产生利息收益的贵金属的吸引力。油价波动加剧了持续的通胀担忧,进一步强化了市场对货币政策收紧的预期,促使投资者减少黄金持仓。
根据芝商所集团的美联储观察工具(FedWatch),市场目前预计美联储12月加息的概率约为90%。不过,美元仍难以获得明显的上涨动能,目前徘徊在周二创下的三周低位附近。美联储官员近期表示,没有必要急于在10月27日至28日的会议上加息,这一表态降低了市场对短期内收紧政策的预期。与此同时,美国国债收益率从多年高位回落,继续对美元构成压力。
中东地缘政治紧张局势加剧,为金融市场增添了新的不确定性,也可能提振避险货币的需求。伊朗外交部长阿巴斯·阿拉格齐表示,德黑兰仍对外交谈判持开放态度,同时强调伊朗已做好自卫准备。他还对谈判取得进展的前景表示怀疑,理由是华盛顿似乎不愿达成谅解。此外,《纽约时报》报道称,美国和以色列已制定相关计划,准备在美国中期选举结束后对伊朗发动一场持续时间较短但强度较高的军事行动。
周四,油价上涨,中东地区不断升级的紧张局势加剧了市场对区域原油供应可能中断的担忧。
此次油价反弹主要受到亲伊朗的也门胡塞武装再次袭击沙特阿拉伯的推动。袭击发生后,美国下令部分外交官及其家属撤离驻沙特外交机构。美国官员还表示,国务院计划安排其他几个地区外交机构的外交官家属撤离。据报道,达曼一座民用机场遭到袭击,至少一人死亡、八人受伤;另一起无人机袭击则造成一处沙特油田的两人死亡。
伊朗南部据报发生爆炸,进一步加剧了地缘政治不确定性,但爆炸的来源和性质仍不明确。伊朗外交部长阿巴斯·阿拉格齐重申,德黑兰已做好自卫准备;伊朗总统马苏德·佩泽希齐扬则表示,在封锁和威胁持续存在的情况下,与华盛顿进行对话并不可行。这些事态发展加剧了市场对冲突进一步蔓延、能源基础设施及航运路线受到威胁的担忧。
与此同时,为解决乌克兰战争而开展的外交努力,可能在一定程度上缓解地缘政治风险。俄罗斯总统弗拉基米尔·普京周三在圣彼得堡会见了美国特使史蒂夫·威特科夫。克里姆林宫表示,由美国斡旋的俄乌和平谈判最早可能于下个月恢复。乌克兰总统弗拉基米尔·泽连斯基也表示支持恢复谈判,令外界对冲突有望结束抱有更多期待。
美国库存数据也为原油价格提供了额外支撑。美国能源信息署(EIA)报告称,上周美国原油库存减少306万桶,降至4.125亿桶,降幅远超分析师预期的82万桶。然而,包括柴油和取暖油在内的馏分油库存增加168万桶,达到1.043亿桶,与市场预期的减少116万桶相反。
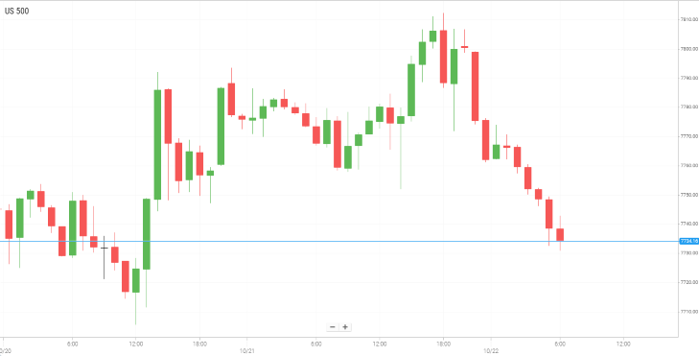
周三,美国股市反弹,人工智能和科技股重新受到投资者青睐,提振了整体市场情绪。科技股领涨,此前SpaceX公布季度营收大幅增长,并确认已成立委员会,研究与特斯拉潜在合并的可能性。SpaceX股价飙升7.79%,特斯拉上涨3.41%。
SpaceX公布季度营收146亿美元,较去年同期增长超过160%,并高于分析师预期。公司利润达到44亿美元,但资本支出也升至196亿美元,凸显了其庞大的投资需求。
埃隆·马斯克表示,两家公司已成立委员会以研究潜在交易,但强调双方尚未就交易条款达成协议,合并也并非板上钉钉。尽管如此,将SpaceX的火箭及卫星业务与特斯拉的电动汽车业务结合的前景,仍激发了投资者热情,并支撑了更广泛的科技股上涨。
人工智能板块也出现明显反弹。英伟达上涨2.54%,超微电脑在发布更强劲的季度营收和毛利率展望后大涨9.55%。此次市场整体反弹发生之际,投资者仍在应对高融资成本、地缘政治紧张局势,以及巨额人工智能基础设施投资能否持续等不确定因素。
总体而言,华尔街的上涨反映出投资者重新增持科技股和人工智能相关股票,积极的企业业绩以及SpaceX与特斯拉潜在合并的市场猜测为股市提供了支撑。然而,市场前景仍容易受到即将公布的企业财报、利率预期、能源价格和地缘政治事态发展的影响。投资者将密切关注科技板块的复苏能否持续,同时评估估值偏高、资本支出增加以及整体经济环境所带来的风险。
本文件中包含的材料不得以任何方式明示或暗示、直接或间接解释为与金融工具相关的投资建议、推荐或投资策略建议。 本文件中包含的任何过去表现或模拟过去表现的迹象都不是未来结果的可靠指标。有关完整的免责声明,请单击此处。
 值得信赖的合作伙伴

 精选合作伙伴
 Chinese Simplified- 中文 (简体)

 English (Arabic)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Spanish - Español
 Thai - ไทย

 通过
 22/10/2026 - 08:16 UTC


