
上市于 
 Years active Years active
市场消化强劲的美国经济数据、日本央行维持利率不变,以及美联储政策预期变化背景下科技股大幅下跌的影响。
周五欧洲早盘时段,美元指数(USDX)整体走势偏弱,下跌0.23%,徘徊在101.70附近。由于有报道称美国正直接与伊朗展开外交接触,缓解了市场对中东局势、供应中断及通胀风险的即时担忧,避险需求随之减弱,美元面临下行压力。芝商所(CME)FedWatch数据显示,市场对美联储12月加息的预期概率有所下降,从前一日的84.2%降至接近75%。不过,强劲的美国宏观经济数据限制了美元的整体跌幅,其中包括第三季度初值GDP增长3.4%(预期为3.2%)、初请失业金人数降至19.4万,显示劳动力市场依然紧张,以及核心PCE通胀同比增长3.1%,符合市场预期。
全球大宗商品及外汇市场走势分化,投资者正在评估各国央行的最新动态及地缘政治局势变化。日本央行(BOJ)将政策利率维持在1.25%不变,但释放了鹰派信号,指出潜在通胀实际上已达到2%的目标水平。此前,东京核心消费者物价指数同比上涨2.6%,进一步强化了市场对日本央行12月加息的预期。黄金(XAU/USD)持续承受较大的抛售压力,下跌1.14%,跌破每盎司4,000美元关口。市场对美联储持续收紧货币政策的预期,以及经济增长数据反弹,抵消了美国国债收益率下降和美元走弱带来的支撑。
西德克萨斯中质原油(WTI美原油)走势趋稳,最终上涨0.99%,交投于每桶102.00美元附近,此前价格从盘中五个月高点104.00美元回落。尽管有报道称美国与伊朗展开外交接触,相关沟通由副总统JD Vance主导,原油价格仍获得支撑。美国中期选举后可能采取军事打击行动的持续威胁、胡塞武装袭击沙特能源设施的导弹及无人机攻击报告,以及伊朗海军声称油轮在霍尔木兹海峡触雷的消息,继续维持较高的地缘政治风险溢价。
周五亚洲股市大幅下跌,人工智能及半导体板块遭遇严重抛售。韩国KOSPI指数明显下挫,主要存储芯片制造商延续跌势,其中SK海力士下跌7.04%,三星电子下跌3.02%,此前两家公司芯片部门的利润表现均未达到市场预期。在日本,日经225指数因科技龙头股大幅下跌而显著走低,其中Lasertec下跌9.42%、Kioxia Holdings下跌9.78%、Advantest下跌6.88%,软银集团下跌5.50%。中国主要股指走低,而香港恒生指数表现优于区域内其他市场,小幅收涨。
上一交易日,美国股市收盘走低,通信服务及大型科技股的严重疲软拖累整体市场表现。Alphabet股价暴跌12.39%,成为打击投资者信心的主要因素。该公司第三季度净利润表现不及预期,主要受到Google服务收入下降及人工智能领域巨额支出的影响。科技板块的普遍疲软进一步蔓延至芯片制造商及其他大型科技公司,其中英特尔下跌3.63%(在盘后交易中,因第四季度业绩指引疲弱而进一步大幅下挫),亚马逊则下跌4.16%。
展望未来,市场参与者正密切关注今日密集公布的企业财报,以及下周即将到来的重要经济事件。今日,交易员将重点关注能源及医疗保健行业巨头的季度业绩,包括埃克森美孚、艾伯维和雪佛龙。下周,央行利率决议及政治动态将成为市场焦点。周二,市场将关注澳大利亚储备银行的政策决定,以及美国国会选举。周四,焦点将转向英国央行。下周五则将迎来关键的美国劳动力市场报告,其中非农就业人数变化预计为2.9万,失业率预计为4.2%,同时日本央行行长植田和男也将发表讲话。
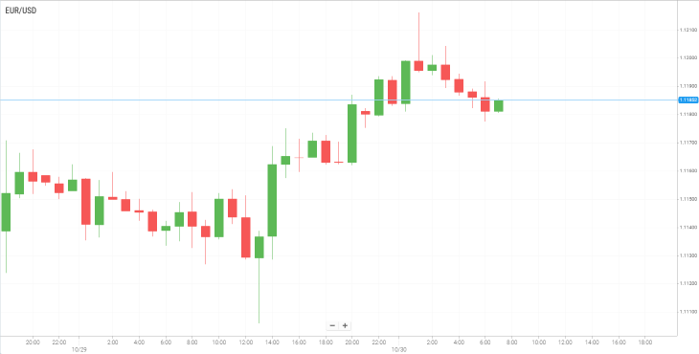
周五早盘,EUR/USD小幅上涨。此次反弹主要受到欧洲央行(ECB)鹰派政策前景及美元重新走弱的双重支撑。随着能源成本上升,加剧欧元区通胀压力,市场对欧洲央行可能在12月加息的预期不断增强,欧元因此持续获得支撑。与此同时,美元则继续承压,在美国国债收益率下降,以及市场对中东局势有望通过外交努力缓和的希望增加之际,美元从近期两周高点回落。
近期事态发展提高了外交突破的可能性。据报道,美国副总统JD Vance已向伊朗最高国家安全委员会直接致函,试图重启和平谈判。此外,卡塔尔调解方已向伊朗提交一份新的提案草案,旨在结束涉及美国和以色列的冲突。然而,包括也门胡塞武装与沙特阿拉伯之间的敌对行动在内,地区紧张局势持续升级,令投资者保持谨慎。
根据芝商所(CME Group)的FedWatch工具,目前市场预计美联储在12月再次加息的概率约为75%。近期美国经济数据进一步强化了这一预期。数据显示,美国GDP在7月至9月季度按年化计算增长3.4%,与此同时,9月份通胀率仍高于美联储2%的目标水平。美国经济增长保持韧性、通胀压力持续存在,以及地缘政治不确定性等因素,可能促使市场重新增加对美元的需求,从而限制美元进一步下跌的空间。
目前,市场参与者将把注意力转向欧元区第三季度GDP初值及消费者通胀数据,以寻找新的交易信号。这些数据可能进一步揭示欧洲央行的货币政策前景,并决定该货币对下一步的走势方向。
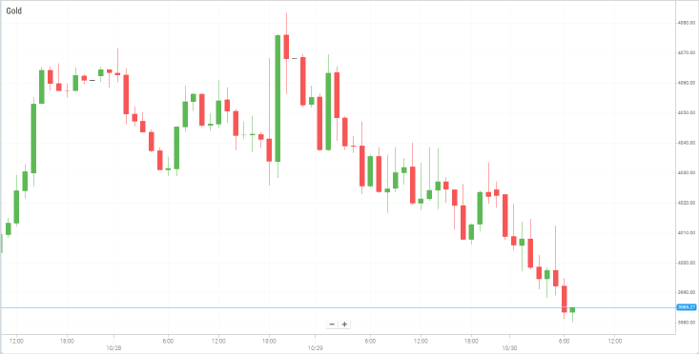
周五,黄金价格连续第二个交易日承受较大的抛售压力,跌破4,000美元这一重要心理关口,并逐渐逼近月度低点。随着市场对美国联邦储备委员会(美联储)可能在12月再次加息的预期升温,这种不产生利息收益的资产持续面临下行压力。
近期美国经济数据进一步强化了市场对货币政策收紧的预期。美国经济增长表现出比预期更强的韧性,而通胀压力依然处于较高水平。尽管黄金持续承压,但美国国债收益率下降限制了美元的整体强势。在科技行业财报表现令人失望后,投资者转向避险型政府债券,同时开始担忧巨额人工智能投资能否产生足够的回报。与此同时,市场对中东冲突有望通过外交途径解决的希望重新升温,使美元连续第三个交易日承压。然而,这些因素未能为黄金提供实质性支撑,因为货币政策预期仍然是主导市场走势的主要因素。
总体而言,持续存在的通胀压力、保持韧性的美国经济增长,以及市场对12月加息预期的不断升温,使黄金在4,000美元关口下方仍面临进一步下跌的风险。任何短期反弹都可能吸引新的卖盘,尤其是在市场继续计入美联储更加鹰派的政策前景时。黄金目前仍有望录得约3.5%的月度跌幅。
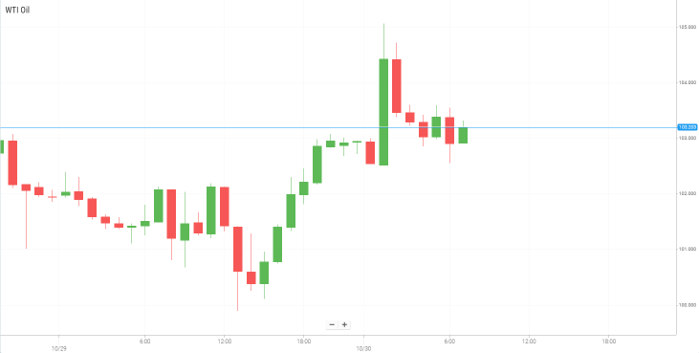
周五,原油价格上涨并逼近六个月高点。中东地区地缘政治紧张局势不断升级,加剧了市场对潜在供应中断的担忧,同时削弱了美国与伊朗通过外交途径解决冲突的希望。
最新一轮涨势主要受到美国可能对伊朗采取进一步军事行动的担忧推动。据《华尔街日报》报道,美国中央司令部司令布拉德·库珀海军上将在周四于白宫举行的会议期间,向美国总统唐纳德·特朗普汇报了针对伊朗的军事选项。国防部长皮特·赫格塞斯及其他高级官员也出席了此次会议。据报道,讨论内容包括美国目前实施的封锁行动,以及再次展开大规模军事行动的可能性。特朗普还表示,在11月3日美国中期选举结束后,进一步发动军事打击仍然是一种可能,这进一步加剧了该地区的不确定性。
这些事态发展掩盖了持续进行的外交努力,削弱了市场对冲突能够得到解决的信心。据报道,美国副总统JD Vance已联系伊朗安全官员莫森·雷扎伊,试图恢复谈判,而地区调解方则继续努力制定结束敌对行动的潜在框架。然而,据报道,德黑兰已拒绝一项拟议中的解决方案,降低了市场对近期可能取得外交突破的预期,并使地缘政治风险继续维持在高位。
基本面供应数据也为原油市场提供了额外支撑。根据美国能源信息署(EIA)的数据,截至10月23日当周,美国商业原油库存减少190万桶,降至4.106亿桶。库存下降与市场原本预计的小幅增加形成鲜明对比,表明美国市场的供应状况趋于收紧。
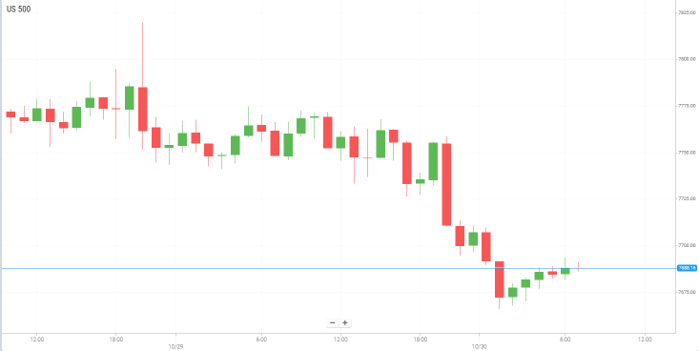
周五早盘,美国股指期货大幅下跌,其中美国Nasdaq 100领跌。亚马逊和英特尔等大型科技公司的财报表现令人失望,加剧了市场对人工智能(AI)领域高额支出及整个行业盈利能力减弱的担忧。此前,华尔街上一交易日已收跌,Alphabet公布令人失望的业绩后,科技股持续承受较大压力。
周五亚洲交易时段,科技股延续跌势,反映出华尔街疲弱情绪的持续影响。此外,日本央行释放鹰派信号,进一步强化了市场对未来加息的预期。该央行表示,对实现通胀目标的信心有所增强,也给市场带来了额外压力。
亚马逊股价在周四常规交易时段下跌4.16%后,于盘后交易中进一步下跌6.7%。该公司公布的第三季度业绩未能达到营收及盈利预期,同时在人工智能领域的大规模投资进一步削弱了其自由现金流状况。
英特尔同样面临沉重的抛售压力,尽管该公司公布的第三季度利润表现较强,但其股价仍在盘后交易中暴跌近23%。投资者更加关注其令人失望的第四季度业绩指引,以及低于市场预期的营收数据。尽管英特尔服务器CPU业务继续受益于人工智能相关需求,但其个人电脑部门正面临成本上升及消费者需求减弱带来的日益严峻的压力。三星电子令人失望的业绩,也进一步加剧了市场对半导体行业过度投资及未来回报不确定性的担忧。
总体而言,科技企业财报表现不佳、人工智能投资过度的担忧,以及市场对美联储可能再次加息的预期升温,共同削弱了全球股票市场的风险偏好。
本文件中包含的材料不得以任何方式明示或暗示、直接或间接解释为与金融工具相关的投资建议、推荐或投资策略建议。 本文件中包含的任何过去表现或模拟过去表现的迹象都不是未来结果的可靠指标。有关完整的免责声明,请单击此处。
 值得信赖的合作伙伴

 精选合作伙伴
 Chinese Simplified- 中文 (简体)

 English (Arabic)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Spanish - Español
 Thai - ไทย

 通过
 30/10/2026 - 08:25 UTC


