
上市于 
 Years active Years active
美元指数(USDX)进一步走强,在亚洲周一早盘交易中徘徊于102.20附近,此前上周上涨0.92%。受中东持续紧张局势以及法国财政问题引发的避险资金流入支撑,美元需求依然强劲。尽管基准美国国债收益率小幅回落,10年期国债收益率降至约5.25%,但由于市场预计10月美联储加息的概率低于25%,美元仍保持强势。
黄金延续区间震荡走势,周一早盘交投于每盎司4,150美元下方,此前上周下跌3.35%。美元飙升以及风险资产反弹抵消了市场对美联储进一步收紧货币政策预期的下降,不过中东地区持续存在的地缘政治风险仍为黄金提供了关键的避险支撑,限制其进一步下行。因此,黄金交易员仍保持谨慎,并密切关注债券市场变化以及各国央行在新交易周到来之际释放的政策信号。
WTI美原油跌至每桶89.30美元附近,上周下跌0.77%;布伦特原油则维持在101.60美元附近。G7国家同意从紧急储备中释放1亿桶原油,同时OPEC+决定维持11月产量目标不变,令油价承压。然而,由于中东供应风险持续存在,油价下行空间仍受到限制。沙特支持的部队在胡塞武装控制具有战略意义的曼德海峡后,于也门发起攻势,进一步威胁红海关键航运通道。
亚洲股市周一大多走高,美国疲软的劳动力数据降低了市场对利率的预期,为风险资产提供了急需的缓解。日本日经225指数上涨2.6%,至70,074点,主要受科技股普遍走强以及区域半导体乐观情绪推动。亚洲主要科技股整体表现不一,三星电子上周大涨9.61%,而SK海力士下跌0.74%。其他市场方面,铠侠上涨2.67%,软银集团上涨2.39%,台积电走高;与此同时,中国科技股表现落后,腾讯下跌3.66%,阿里巴巴下跌3.57%,百度下跌3.44%。
美国股指周五收高,因美国劳工部公布9月份仅增加2.9万个就业岗位,失业率升至4.2%,进一步提振了市场对降息的乐观预期。大型科技股推动整体市场情绪,英伟达本周上涨3.91%,Meta下跌3.09%,美光下跌0.64%。弱于预期的就业数据令交易员相信,美联储可能暂停进一步收紧货币政策,为主要股指进入10月份提供了上行动能。
展望未来,市场参与者将关注密集的宏观经济数据和企业财报,包括OPEC-JMMC会议、美国ISM服务业PMI、BOJ行长植田和男讲话、FOMC会议纪要、美国初请失业金人数,以及美国密歇根大学初值消费者信心指数和通胀预期报告。此外,百事公司和达美航空也将公布最新财报。投资者将密切审视这些指标,以判断未来央行政策走向以及整体企业盈利状况。
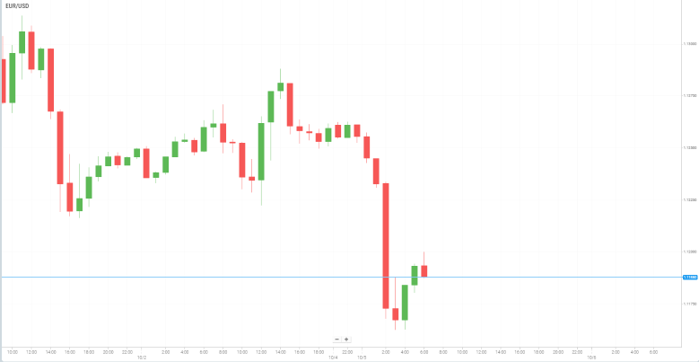
欧元/美元在新一周开始时遭遇强劲的抛售压力,跌破1.1200关口,并在亚洲交易时段跌至2025年5月以来的最低水平。
由于市场越来越担忧法国不断恶化的债务状况以及明年大选前持续存在的政治僵局,欧元承受了较大压力。这些担忧叠加强劲的美元需求,对欧元/美元构成了显著的下行压力。法国融资成本也随着全球债券收益率上升而走高,基准10年期法国政府债券收益率升至4.9%以上,接近数十年来的最高水平。
法国财政前景进一步加剧了市场担忧。预计法国债务占GDP的比例将在明年升至122%,高于今年的119%。政治不确定性也进一步增加压力,极右翼领导人玛丽娜·勒庞目前在总统大选民调中领先,并提出减税方案,同时承诺将法国退休年龄降低至最低60岁。这些提议进一步引发了市场对法国公共财政可持续性的担忧,尤其是在其本已较为慷慨的养老金体系占政府支出的比例不断上升之际。
与此同时,美元吸引了强劲买盘,并升至2025年4月以来的最高水平。持续的地缘政治不确定性继续支撑美元,尽管周五公布的美国非农就业数据令人失望,并进一步降低了市场对美联储10月加息的预期。美元重新走强、法国政治不确定性以及市场对法国财政状况日益加剧的担忧共同强化了欧元/美元的看跌前景,使该货币对面临进一步下跌的风险。
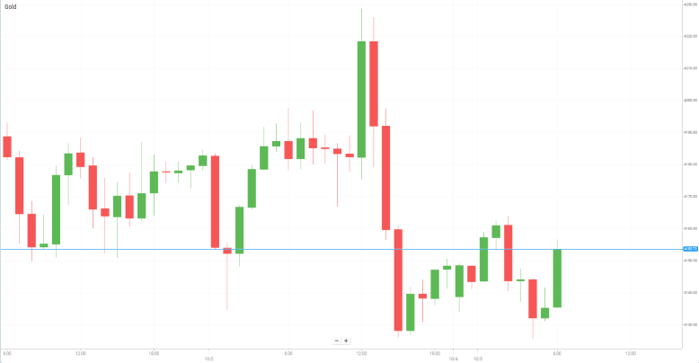
新一周开始时,黄金仍然表现疲软,继续在4,150美元下方维持区间震荡,并处于过去一周形成的交易区间内。美元(USD)需求重新激增,对黄金构成阻力,美元已升至2025年4月以来的最高水平。美元走强限制了黄金价格的上涨空间,不过市场对美联储10月加息预期的降温正在帮助限制黄金的下行幅度。
投资者将注意力转向周五令人失望的美国就业报告后,美元重新获得强劲动能。最新非农就业(NFP)数据显示,美国经济9月份仅增加2.9万个就业岗位,远低于前一个月向下修正后的13.3万个,也低于市场预期的9万个。报告还显示,失业率意外从8月份的4.1%升至4.2%。
利率前景的变化推动美国国债收益率走低,使其进一步远离多年高位。收益率下降通常有利于黄金等无收益资产,因为这降低了持有黄金的机会成本。这为XAU/USD提供了一定支撑,并帮助黄金避免在美元重新走强的情况下出现更深幅度的下跌。
目前市场将把注意力转向美国ISM服务业PMI,以进一步寻找有关经济健康状况和美联储政策前景的线索。与此同时,持续存在的地缘政治风险可能继续影响市场对避险美元和黄金的需求,使黄金在交易员评估下一阶段价格方向之际,继续处于多重力量的拉锯之中。
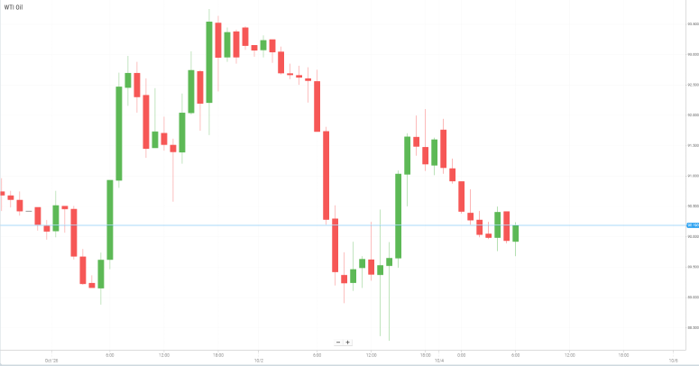
周一亚洲交易时段,油价下跌,原因是中东原油出口正在恢复,同时七国集团(G7)计划释放紧急石油储备,缓解了市场对供应中断的短期担忧。然而,该地区地缘政治紧张局势加剧,继续限制油价跌幅。
G7于周五同意从紧急储备中释放1亿桶原油和成品油,其中大量柴油供应预计将在20天内进入市场。此举旨在缓冲与伊朗相关冲突可能导致的供应中断对能源市场造成的影响。与此同时,中东原油出口也出现复苏迹象。根据报道引用的Kpler数据,9月最后一周有4天的区域原油出口量超过战前水平。
9月24日以及9月27日至29日期间,出口量达到每日1,950万至2,250万桶。10月1日的7日移动平均出口量约为每日1,850万桶,高于战前约每日1,800万桶的平均水平。
出口恢复得益于霍尔木兹海峡以及其他替代出口路线的运输量增加,但航运活动仍面临重大地缘政治风险。该地区持续发生的袭击也进一步增加了全球石油供应前景的不确定性。
OPEC+也对整体供应前景产生了影响。该产油国集团同意维持11月产量目标不变,下一次会议定于11月1日举行。随着中东出口恢复以及紧急储备开始释放,近期供应担忧有所缓解,但持续存在的地缘政治风险仍可能继续给石油市场带来波动。
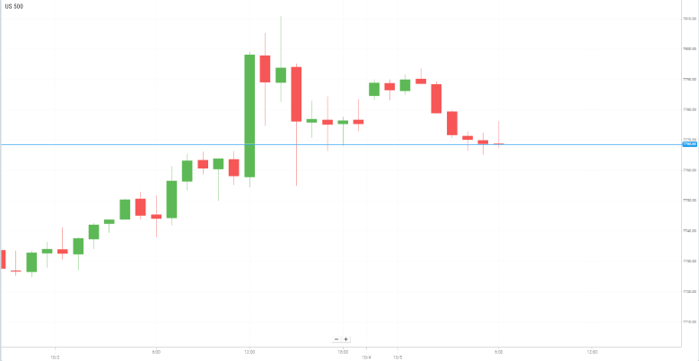
美国股市周五大幅上涨,投资者在9月份就业报告弱于预期后,降低了对美联储即将加息的预期。然而,由于美国长期国债持续遭到抛售,推动收益率升至数十年高位,周五的涨幅仍不足以阻止主要股指以周线下跌收盘。
周五市场反弹的主要催化因素是一份意外疲软的美国就业报告。根据美国劳工统计局的数据,9月份非农就业岗位仅增加2.9万个,远低于约8.9万个的市场预期,也是今年以来月度就业增长最弱的一次。7月和8月的就业数据也合计下修了6万个。同时,失业率从8月份的4.1%小幅升至4.2%。
接下来,市场将关注即将公布的通胀数据,以进一步寻找美联储下一步行动的线索。消费者价格指数(CPI)将于10月14日公布,生产者价格指数(PPI)将于10月15日公布,而联邦公开市场委员会(FOMC)预计将在10月28日宣布下一次利率决定。
个股方面,耐克下跌3.43%,此前这家运动服装巨头公布的季度营收弱于预期,并发布了令人失望的全年业绩指引。该公司还宣布计划裁减员工并重组全球业务,CEO埃利奥特·希尔正努力在竞争激烈且中国市场疲软的背景下重振公司业务。
与此同时,特斯拉上涨4.63%,此前这家电动汽车制造商公布的第三季度交付量远高于市场预期。该公司当季交付48.6532万辆汽车,较公司汇总的市场一致预期46.1974万辆高出约5%。
本文件中包含的材料不得以任何方式明示或暗示、直接或间接解释为与金融工具相关的投资建议、推荐或投资策略建议。 本文件中包含的任何过去表现或模拟过去表现的迹象都不是未来结果的可靠指标。有关完整的免责声明,请单击此处。
 值得信赖的合作伙伴

 精选合作伙伴
 Chinese Simplified- 中文 (简体)

 English (Arabic)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Spanish - Español
 Thai - ไทย

 通过
 05/10/2026 - 07:25 UTC


