
上市于 
 Years active Years active
美国美元指数(USDX)在最新交易时段上涨0.27%,在美联储公开市场委员会(FOMC)9月政策会议纪要公布前重新走强。美元兑主要货币对的需求依然强劲,其中兑新西兰元的涨幅最为明显。投资者正在消化近期美联储官员的讲话,这些言论显示美联储目前并不急于进一步加息,但仍对通胀保持鹰派立场。
黄金价格面临新的抛售压力,上一交易时段上涨0.77%,此前从每盎司约4,100美元的数月低点反弹。美元整体走强以及美国国债收益率处于高位,继续限制无收益黄金的上行空间,市场参与者将关注即将公布的央行政策信号。
WTI美原油在最新交易时段上涨0.89%,延续近期上涨势头。能源市场正在权衡不断加剧的地缘政治紧张局势以及墨西哥湾的恶劣天气风险。胡塞武装对该地区石油设施的袭击升级、伊朗在霍尔木兹海峡的干扰,以及威胁美国生产基础设施的风暴发展,继续为能源价格提供支撑。
亚洲股市指数走低,油价上涨和持续的收益率压力打击了投资者的风险偏好。韩国基准股市下跌,科技巨头普遍走弱,SK海力士下跌2.70%,三星电子下跌1.10%,投资者等待即将公布的季度业绩。香港股市同样走低,主要科技股领跌,其中腾讯下跌1.96%,阿里巴巴下跌1.33%。
美国股市指数在上一交易时段收高,科技股走强以及企业基本面表现稳健为市场提供支撑。AMD上涨2.80%,英伟达上涨0.21%,派拉蒙全球上涨2.67%,此前该公司完成了与华纳兄弟1100亿美元的合并交易。另一方面,英特尔下跌3.21%,Meta Platforms下跌0.33%,而SpaceX股价在私人市场交易中上涨7.68%。
包括比特币、以太币、Solana和Ripple在内的主要加密货币表现相对坚挺,在整体避险情绪影响传统股票市场之际,加密货币市场仍维持在技术支撑位上方。市场参与者目前关注即将公布的FOMC政策信息以及全球宏观经济指标,以评估未来利率路径和全球经济增长前景。
展望本周剩余时间,市场关注焦点将转向关键经济数据和主要企业财报,以评估消费者状况和企业利润率的韧性。在宏观经济方面,投资者等待美国消费者价格指数(CPI)以及每周初请失业金人数数据,以获取最新的通胀和劳动力市场信号。在企业财报方面,本周晚些时候的重要业绩包括周四公布财报的百事公司,以及周五公布业绩的达美航空和主要金融机构。
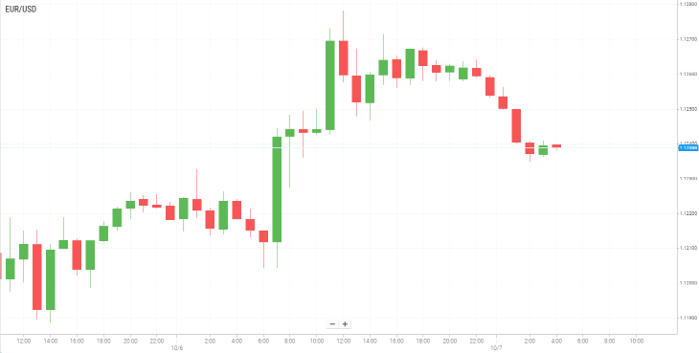
周三亚洲早盘,EUR/USD在1.1250附近继续承压。由于市场越来越担忧法国财政状况及政治不确定性,欧元兑美元走弱。投资者目前将注意力转向定于周三晚些时候公布的美联储公开市场委员会(FOMC)会议纪要。
法国财政部长表示,如果有关明年预算的谈判无法达成协议,政府准备动用特殊宪法权力绕过议会,推动削减数十亿欧元的支出。市场对法国削减预算赤字能力的担忧,加上上周债券市场的大幅抛售,加剧了欧元区可能出现主权债务危机的担忧。这些因素短期内可能继续令欧元承压。
随着法国政治领导人努力在2027年分歧严重的选举前控制预算赤字,对法国债务的压力进一步加剧。西班牙可能举行提前大选的前景,也进一步增加了欧元面临的压力。
与此同时,在上周美国就业数据弱于预期后,市场对美联储进一步加息的预期有所降温。这可能限制美元的上涨空间,并为EUR/USD提供一定支撑。根据CME FedWatch工具,利率掉期数据显示,交易员目前预计美联储在10月会议上加息的概率接近20%。
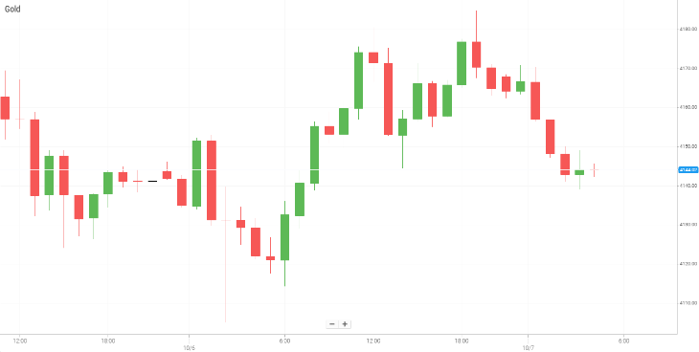
黄金价格周三维持在4,150美元附近,此前上一交易时段上涨0.77%。中东石油供应改善以及美国国债收益率下降,降低了美联储本月加息的压力。
分析师和研究机构表示,中东石油供应已经恢复至冲突前水平的约五分之四。供应状况改善缓解了市场对地区能源流动长期中断的担忧,有助于油价保持稳定,同时减轻可能影响美联储利率前景的部分通胀压力。
与此同时,美国国债收益率周二回落,此前较长期限国债收益率在前一天升至数十年来的新高。收益率下降降低了持有无收益黄金的机会成本,为金价提供了一定支撑。
投资者将密切关注定于周三晚些时候公布的美联储9月会议纪要,以寻找有关央行政策方向的进一步线索。政策制定者在该次会议上三年来首次提高借贷成本,因此会议纪要对于评估未来利率决策前景尤为重要。
尽管近期美国国债收益率下降以及加息预期减弱为黄金提供支撑,但金价10月以来仍处于相对窄幅的交易区间,并继续低于多个受到市场密切关注的移动平均线。
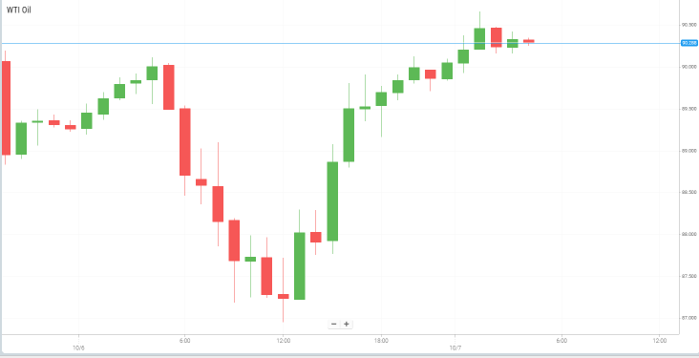
周三油价上涨,交易员正在权衡一场逼近美国主要产油地区的风暴可能造成的供应中断,以及伊朗支持的也门胡塞武装对沙特阿拉伯发动的新一轮袭击。这些风险抵消了中东原油供应增加所带来的影响。
美国气象预报机构周二表示,墨西哥湾正在形成的一场风暴预计将在两天内成为2026年大西洋飓风季的首个飓风,可能扰乱石油和天然气生产设施。该风暴可能影响六家炼油厂,而美国墨西哥湾沿岸各州的炼油厂约占全国每日1,820万桶炼油能力的一半。
与此同时,据市场消息人士援引美国石油协会(API)的数据,美国原油和汽油库存上周下降,而馏分油库存小幅增加。截至10月2日当周,美国原油库存减少209万桶。
尽管供应流动有所改善,但地缘政治风险依然高企。据沙特航空管理部门称,沙特阿拉伯吉赞和奈季兰机场周一晚间遭到两次袭击,此前利雅得与伊朗支持的也门胡塞武装之间的紧张关系进一步升级。
美伊关系同样依然紧张,目前几乎没有立即取得外交突破的迹象。美国总统唐纳德·特朗普周二表示,在美国、以色列和伊朗持续数月的冲突之后,目前仍不清楚谁在领导伊朗。不过,伊朗外交部表示,华盛顿完全清楚伊朗方面的对应人员,也了解该国的决策体系如何运作。
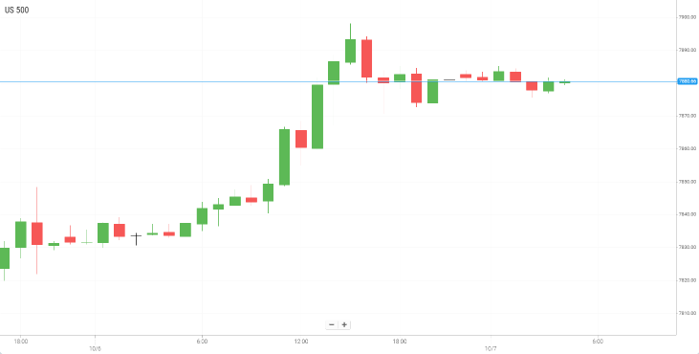
华尔街股市周二上涨,美国S&P 500自8月中旬以来首次收于历史新高,投资者延续了上周的涨势。围绕人工智能的强劲热情、油价回落以及美国国债市场的复苏,帮助股市克服了近期对债券收益率上升和更广泛经济不确定性的担忧。
尽管主要股指创下新高,但市场涨势仍高度集中于所谓的“七巨头”以及其他大型科技公司。分析师警告称,主要股指的强劲表现可能无法完全反映更广泛市场的实际表现。
另一个支撑华尔街的因素是美国政府债券此前的急剧抛售暂时止步。基准10年期美国国债收益率下降3.7个基点至5.276%,30年期收益率下降近1个基点至5.655%。两项收益率近期均升至2002年初以来的最高水平。
由油价推动的通胀冲击、用于人工智能基础设施建设的大量企业债务发行、央行鹰派政策以及不断增加的政府债务,共同推动近期债券市场遭遇抛售压力。压力已经蔓延至全球固定收益市场,而法国的政治和财政担忧进一步加剧了投资者的不安。
总体而言,华尔街最新一轮创纪录上涨反映出投资者信心重新回升,但市场涨势仍取决于多个关键因素,包括美联储政策路径、美国国债收益率、油价以及企业财报。尽管人工智能热潮继续推动主要股指走高,但债券和能源市场持续存在的波动仍可能成为更广泛股票市场的风险来源。
本文件中包含的材料不得以任何方式明示或暗示、直接或间接解释为与金融工具相关的投资建议、推荐或投资策略建议。 本文件中包含的任何过去表现或模拟过去表现的迹象都不是未来结果的可靠指标。有关完整的免责声明,请单击此处。
 值得信赖的合作伙伴

 精选合作伙伴
 Chinese Simplified- 中文 (简体)

 English (Arabic)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Spanish - Español
 Thai - ไทย

 通过
 07/10/2026 - 08:11 UTC


