
上市于 
 Years active Years active
周五亚洲交易时段,美元指数(USDX)出现反弹,上涨 +0.33%,升至 101.80 附近。此前,该指数于周四触及9月下旬以来的最低水平。原油价格大幅反弹为美元提供了支撑,重新引发市场对通胀的担忧,并增强了市场对美联储加息的预期。芝商所(CME)FedWatch数据显示,市场预计美联储12月加息的概率约为70%。然而,民主党在中期选举中横扫国会所引发的持续政治不确定性,以及民主党领导人呼吁通过预算控制措施推动结束伊朗战争的表态,使美元多头在关键美国就业数据公布前仍保持谨慎。
随着地缘政治紧张局势与通胀预期相互交织,全球大宗商品及能源市场再次经历剧烈波动。黄金(XAU/USD)周四上涨 +0.48%,随后出现回落,在周五欧洲早盘交易时段于每盎司4,050美元附近交投。美元走强以及美联储鹰派加息预期对金价构成压力,但黄金仍有望录得三周以来首次单周上涨。与此同时,WTI美原油反弹 +3.36%,延续涨势并重新突破90.00美元关口,此前曾从接近86.00美元的两个月低点反弹。美国总统唐纳德·特朗普警告可能对伊朗发动袭击,加上德黑兰核计划以及霍尔木兹海峡航运安全问题仍未解决,为原油价格提供了支撑,尽管油价本周仍累计下跌近12%。
2026年美国中期选举带来的政治影响持续波及金融市场。投资者越来越关注民主党控制国会所带来的政策影响,尤其是潜在的立法监督及监管措施,这些措施可能放缓人工智能基础设施和数据中心项目的扩张。在企业新闻方面,主要科技公司面临更严格的监管审查及盈利表现考验,而参议院民主党高层再次强调,将利用国会预算权力推动中东问题通过外交途径解决。
周五,亚洲股市遭遇严重抛售,半导体及科技股的大规模平仓进一步蔓延,演变为区域性市场抛售。韩国KOSPI指数大幅暴跌,盘中触发熔断机制;日本日经225指数则下跌约6.0%,进入熊市区域。近期,亚洲科技及半导体行业龙头企业普遍录得显著跌幅,包括铠侠(-10.86%)、SK海力士(-10.78%)、软银(-9.75%)、三星电子(-6.37%)、台积电(-4.91%)、东京电子(-4.39%)以及腾讯(-2.96%)。
周四,美国股市遭遇大幅抛售,主要美国股指显著下跌,科技及半导体股票领跌,抹去了前一交易日选举后的反弹涨幅。美国主要科技股遭遇大规模抛售,包括AMD(-17.36%)、Arm Holdings(-13.15%)、特斯拉(-10.83%)、高通(-9.51%)、SpaceX(-9.10%)以及英伟达(-9.08%)。
展望未来,市场参与者正关注本周剩余时间内公布的关键经济数据及央行官员讲话。市场焦点首先转向下午3:30公布的美国就业报告,其中包括平均每小时工资月率(预期0.3%,前值0.1%)、非农就业人数变化(预期增加65K,前值增加29K)以及失业率(预期4.2%)。本周央行议程将于下午6:00结束,届时日本央行(BOJ)行长植田和男将发表讲话。
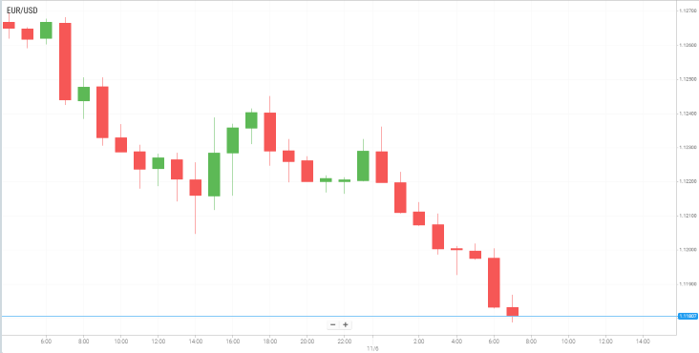
周五亚洲早盘交易期间,由于市场情绪谨慎,EUR/USD汇率大幅下跌。然而,欧洲央行(ECB)的鹰派政策前景可能限制进一步跌幅,投资者正将注意力转向美国9月份就业报告,以寻找新的市场方向指引。
欧洲央行管理委员会成员约阿希姆·纳格尔表示,鉴于通胀前景恶化所带来的担忧,央行可能在下个月再次加息。同样,欧洲央行政策制定者克拉斯·诺特强调,有必要维持鹰派货币政策立场,以防范潜在的通胀冲击。尽管经济学家预计下个月将迎来最后一次加息,但金融市场预计货币紧缩政策可能持续更长时间,甚至延续至2027年。
与此同时,美国国债收益率下降可能进一步对美元构成压力,从而为EUR/USD提供一定支撑。对利率预期尤为敏感的两年期美国国债收益率隔夜下跌约10个基点,降至4.47%。
债券收益率下跌也反映出市场对美联储货币政策预期的变化。根据芝商所(CME)FedWatch工具的数据,市场预计美联储12月加息25个基点的概率降至约70%,低于周四的70.9%以上。
投资者目前正等待周五公布的美国就业报告,以获取有关美联储未来利率决策的更多线索。经济学家预计,美国经济9月份新增就业岗位65,000个,而失业率预计维持在4.2%不变。
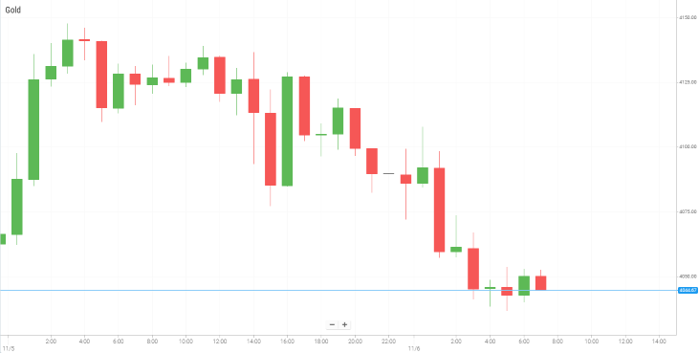
周五早盘,黄金价格出现下跌,在亚洲早盘交易期间进一步跌破4,050美元关口。随着美元走强并从9月下旬以来的最低水平进一步反弹,贵金属再次面临抛售压力。然而,随着投资者在备受关注的美国非农就业报告(NFP)公布前采取谨慎态度,黄金的下行空间可能仍然有限。
与此同时,美国中期选举中民主党获胜后,市场担忧人工智能发展可能放缓,这一因素加剧了周四华尔街的抛售潮。由此产生的不确定性推动投资者增加对传统避险资产的需求,包括美国国债。然而,原油价格隔夜强劲反弹重新引发通胀担忧,进一步强化了市场对美联储可能维持限制性货币政策的预期。目前,市场仍预计美联储12月再次加息的概率约为70%,这有助于支撑美元,并限制美国国债收益率在近期下跌后的进一步回落。
地缘政治紧张局势同样推动避险资产需求。美国总统唐纳德·特朗普警告称,美国可能采取进一步军事行动,此后市场对其针对伊朗的下一步行动仍存在高度不确定性。华盛顿与德黑兰在伊朗核计划以及霍尔木兹海峡问题上仍存在分歧,进一步加剧了地缘政治不确定性,这可能支撑美元并对黄金构成压力。
尽管近期出现回落,黄金价格仍稳稳维持在具有重要心理意义的4,000美元关口上方,并且仍有望录得三周以来首次上涨。投资者目前正等待美国就业报告,以寻找有关美联储利率前景以及贵金属下一步走势的最新线索。
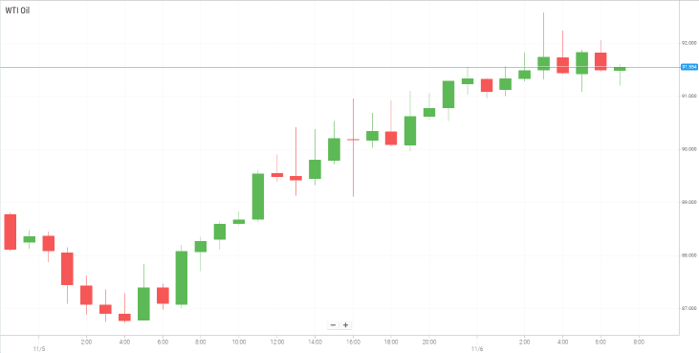
周五亚洲交易时段,随着中东地区再次发生油轮遇袭事件,加剧了市场对潜在供应中断的担忧,原油价格延续反弹走势。然而,随着投资者重新评估美国与以色列对伊朗冲突通过外交途径解决的可能性,两大主要原油基准价格仍有望录得显著的单周跌幅。
市场情绪依然谨慎,交易员质疑美国中期选举后的政治压力是否能够转化为持久的外交协议,以及能否可靠地恢复通过具有重要战略意义的霍尔木兹海峡运输石油。
根据英国海事贸易行动办公室(UKMTO)的数据,自周日以来,至少有五艘船只报告发生相关事件,供应中断担忧因此进一步加剧。袭击频率已接近10月份创下的纪录,当月共有35起船只遇袭事件。据伊朗伊斯兰革命卫队报告,两艘油轮和一艘拖船在试图通过霍尔木兹海峡未经授权的航线后,分别发生火灾。与此同时,沙特阿拉伯警告称,红海重要石油出口枢纽延布附近可能面临威胁,而与伊朗结盟的胡塞武装分子仍在持续袭击沙特王国。
美国中期选举后,地缘政治前景仍充满不确定性。在此次选举中,民主党从唐纳德·特朗普总统领导的共和党手中夺得了国会两院的控制权。选举结果最初提高了市场预期,即政治压力的增加可能加快外交努力,推动冲突结束并恢复受干扰的能源供应。
总体而言,原油价格仍处于供应中断风险再次上升与潜在外交解决方案预期之间的拉锯之中。尽管新的油轮袭击事件在短期内为油价提供支撑,但冲突前景的不确定性,加上能源运输可能恢复的预期,仍持续对整体单周走势构成压力。
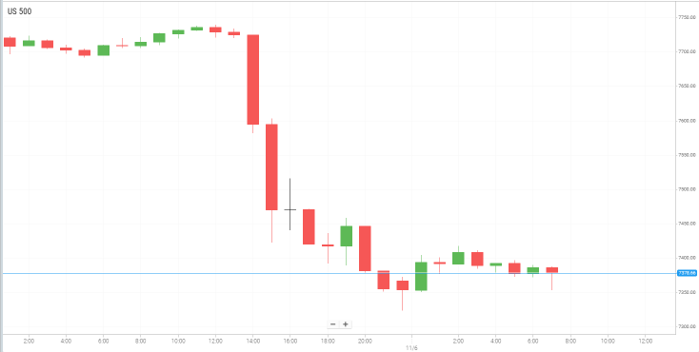
周四,随着人工智能及半导体股票的抛售潮加剧,华尔街遭遇自2025年4月以来最糟糕的交易日,推动美国Nasdaq 100进入技术性回调区域。随着市场担忧新当选的民主党控制国会可能带来监管政策变化,加上企业盈利表现令人失望,以及人工智能相关投资前景存在不确定性,投资者情绪进一步恶化。
随着投资者重新评估民主党在美国中期选举中获胜可能带来的影响,科技股抛售进一步加剧。民主党取得国会两院控制权后,市场参与者越来越担心人工智能发展及大型数据中心项目可能面临更严格的监管。此类措施可能放缓基础设施扩张,并对那些在人工智能投资热潮中受益显著的企业造成压力。
数据中心运营商及人工智能基础设施公司仍是跌幅最大的板块之一,CoreWeave、Nebius和IREN均录得大幅下跌。半导体股票同样面临沉重的抛售压力,英伟达下跌约8.9%,AMD暴跌17.4%,英特尔则下跌10.4%。费城半导体指数下跌超过12%,凸显整个芯片制造行业所面临的疲弱程度。
令人失望的企业盈利表现及未来业绩指引进一步加剧了市场的负面情绪。英国半导体设计公司Arm Holdings暴跌13%,原因是其本季度营收及利润预测未能达到市场预期,尽管季度业绩强于预期,但仍未能抵消负面影响。高通在公布令人失望的智能手机芯片收入,并警告半导体供应链成本不断上升后,也下跌近10%,尽管该公司对数据中心芯片业务给出了积极展望。
投资者目前正将注意力转向美国就业报告,以寻找有关美联储货币政策前景的更多线索。如果劳动力市场继续保持韧性,政策制定者可能获得更大的空间在12月加息,尤其是在通胀压力仍然令人担忧的情况下。
本文件中包含的材料不得以任何方式明示或暗示、直接或间接解释为与金融工具相关的投资建议、推荐或投资策略建议。 本文件中包含的任何过去表现或模拟过去表现的迹象都不是未来结果的可靠指标。有关完整的免责声明,请单击此处。
 值得信赖的合作伙伴

 精选合作伙伴
 Chinese Simplified- 中文 (简体)

 English (Arabic)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Spanish - Español
 Thai - ไทย

 通过
 06/11/2026 - 08:27 UTC


