
上市于 
 Years active Years active
在接下来的一周里,央行政策决议和通胀压力将成为市场关注的核心。美元指数(USDX)继续保持上涨势头,在周二的亚盘时段攀升至99.60附近。由于美国通胀数据高于预期以及能源价格飙升,市场对美联储加息的预期显著增强,为美元提供了坚实的支撑。金融市场目前预计美联储在本周会议上加息的概率已超过90%,较一周前约60%的水平大幅上升。交易员正在密切关注即将公布的FOMC声明以及美联储主席凯文·沃什(Kevin Warsh)的新闻发布会,以获取未来货币政策的信号;与此同时,持续的中东局势紧张也进一步激发了对美元的避险需求。
黄金难以录得任何有实质意义的反弹,继续维持在每盎司4,300美元下方的数周低点附近。坚挺的美元以及不断上升的国债收益率对黄金构成了压制,基准美国10年期国债收益率已突破5%。收益率走高增加了持有无息资产黄金的机会成本,尽管中东地缘政治风险加剧带来了一定的底层支撑,但黄金的上行空间依然受限。
WTI美原油将上涨势头延续至第二个交易日,随着对供应中断的担忧加剧,交易价格突破了每桶99.00美元。在伊朗支持的胡塞武装对沙特阿拉伯哈米斯穆谢特(Khamis Mushait)空军基地发动大规模导弹和无人机袭击后,地缘政治风险溢价保持在高位。此外,伊朗官员拒绝了与美国立即进行外交谈判的前景,这加剧了市场对区域供应持续受限的担忧。
在经历了周一由科技股领跌的抛售潮后,亚洲股市在周二趋于稳定,这得益于部分科技股的温和回升。在包括Anthropic首席执行官达里奥·阿莫代(Dario Amodei)、OpenAI首席执行官萨姆·奥尔特曼(Sam Altman)以及埃隆·马斯克(Elon Musk)在内的行业领袖呼吁对下一代模型开发实施更严格的安全保障并放缓开发节奏后,投资者重新评估了企业的AI支出,市场情绪依然谨慎。亚洲广义股指涨跌互现,而中国大陆股市尽管国内经济数据参差不齐,但表现依然坚挺。在最近一个交易日的个股走势中,亚洲科技供应链供应商表现各异:SK海力士下跌0.23%,三星电子下跌0.81%,阿里巴巴微跌0.07%,腾讯上涨1.94%,百度上涨0.55%,京东上涨0.70%。
美股期货显示交易谨慎,华尔街正在消化高企的政府债券收益率,并重新评估科技板块的估值指标。该板块面临来自硬件和半导体企业的压力,英伟达(Nvidia)下跌3.32%,阿斯麦(ASML)下跌6.19%。相反,网络安全类股在该交易日表现强劲,CrowdStrike飙升13.83%,帕洛阿尔托网络(Palo Alto Networks)上涨13.13%。
展望本周接下来的时间,金融市场将迎来一个由主要央行利率决议主导的密集经济日历。周三,英国将公布最新的年度CPI报告,紧接着是美国美联储的利率决议、货币政策声明、经济预测摘要以及FOMC新闻发布会。央行的行动将在周四延续,届时英格兰银行将公布官方利率决议;而本周将以日本银行的政策决议和新闻发布会收尾。
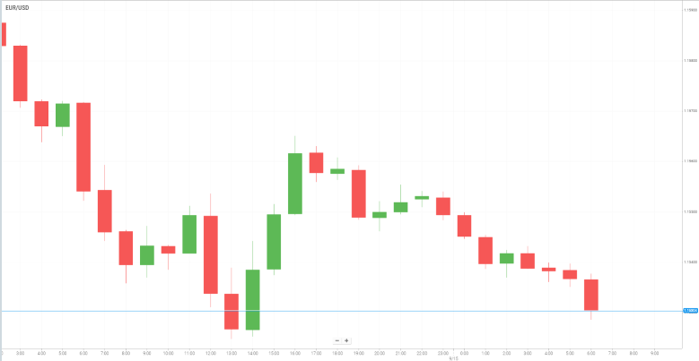
EUR/USD连续第四个交易日扩大跌幅,在周二亚盘时段交易于1.1550下方,接近前一交易日创下的一个月低点。由于美联储为期两天的政策会议于今天开始,美元保持坚挺的看涨偏向,使该货币对持续承压。
对美联储紧缩政策的预期、高企的美国国债收益率以及与能源价格上涨相关的通胀隐忧重新抬头,继续支撑美元。美国10年期国债收益率正在逼近5%的关键门槛,通胀预期的上升加剧了借贷成本的上行压力。收益率走高提升了美元的吸引力,而中东持续的紧张局势则通过避险需求提供了额外支撑。
地缘政治风险居高不下,伊朗支持的胡塞武装宣称对沙特空军基地发动了导弹和无人机袭击,同时伊朗官员排除了立即与华盛顿恢复谈判的可能性。霍尔木兹海峡周围持续的紧张局势使油价维持在高位,加剧了对通胀压力再起的担忧。
尽管看跌背景浓厚,但在周三FOMC做出决议之前,交易员在建立新的美元押注时可能仍保持谨慎。与此同时,欧洲央行鹰派的展望可能会给欧元提供一定支撑,并有助于限制该货币对的下行空间。
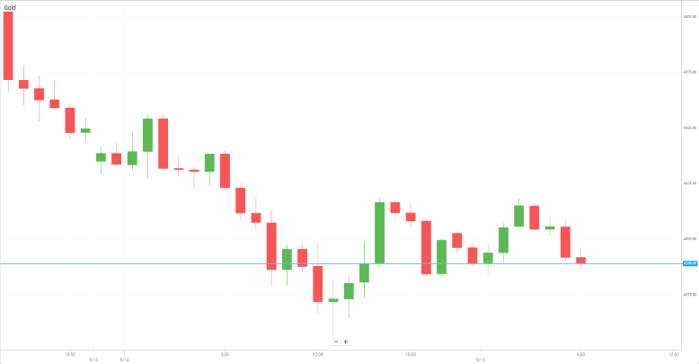
黄金在周二难以展开有实质意义的反弹,维持在前一交易日触及的近一个月低点附近,交易价格低于4,300美元关口。在美联储为期两天的政策会议召开前,投资者大多处于观望状态,焦点完全集中在周三的决议以及关于未来利率路径的指引上。
最近的美国通胀数据强化了对美联储近期加息的预期,从而支撑了美元,并对无息贵金属持续施加压力。市场注意力现在将转向美联储最新的经济预测和点阵图,以及美联储主席凯文·沃什在会后新闻发布会上的讲话。任何更为鹰派的政策展望迹象都可能为美元提供进一步支撑,并对黄金构成重压。
与此同时,能源价格飙升加剧了通胀担忧,并强化了对货币政策紧缩的预期。全球债券抛售潮也推高了美国10年期国债收益率,自2023年以来首次突破5%,进一步增强了美元相对于黄金等无息资产的吸引力。
地缘政治的不确定性为黄金的避险属性提供了一定支撑,但目前强势美元限制了其上行空间。
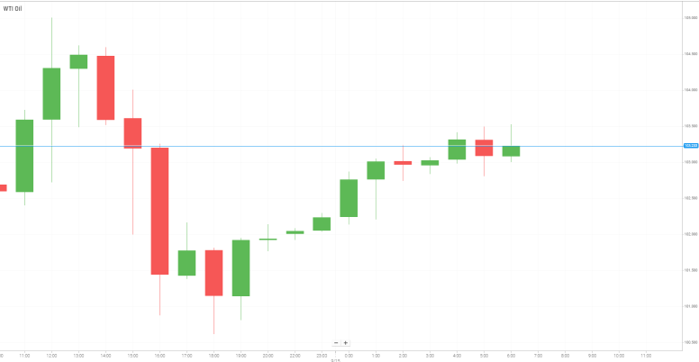
随着沙特阿拉伯能源基础设施遭受袭击导致该国东西油气管道停运,对供应中断的担忧加剧,周二油价上涨。
伊朗支持的胡塞武装对沙特阿拉伯发起的最新袭击加剧了人们对中东冲突可能扩大并进一步打乱全球能源供应的恐惧。海湾阿拉伯国家也推迟了原定与伊朗举行的讨论,增加了缓和紧张局势和降低该地区航运风险努力的不确定性。
沙特阿拉伯东西管道的停运尤为关键,因为该路线允许这个全球最大的石油出口国绕过霍尔木兹海峡。该管道通常每天输送约400万桶石油至红海的延布(Yanbu)港,相当于全球石油供应量的约4%。因此,如果沙特阿拉伯无法恢复出口,持续的中断可能会大幅紧缩全球市场。
与此同时,通过霍尔木兹海峡的通航量也有所下降,周末记录到的商品船只通行量每天不足10艘,而最近10天的平均水平为14艘。该水道通常处理全球约五分之一的石油供应,使其持续中断成为能源市场面临的重大风险。
目前,交易员对东西管道和霍尔木兹海峡流量的进展保持高度敏感。任何长期停运的迹象都可能推高原油价格,而恢复运营或走向缓和的证据则可能消除部分供应风险溢价。
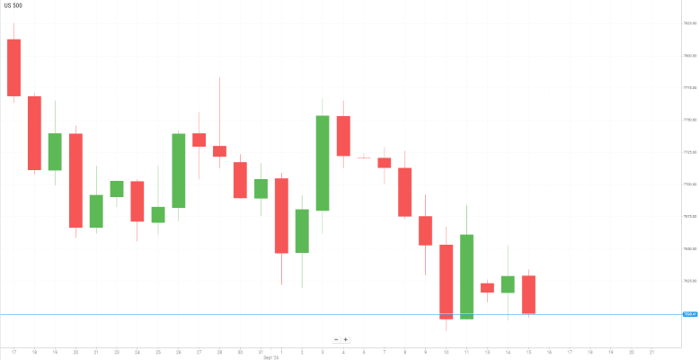
在经历了一个剧烈动荡的交易日后,华尔街周一在上涨与下跌之间摇摆,投资者正在应对对人工智能的重新担忧、高企的油价以及对美联储周三加息的预期。
在Anthropic首席执行官达里奥·阿莫代呼吁放缓先进AI系统的开发后,科技股承受了最沉重的抛售压力,这引发了对该板块高企估值的全新担忧。在特朗普总统表示美国对与伊朗达成协议的可能性持开放态度后,油价回落,部分抵消了市场的压力。
与此同时,对货币政策紧缩的预期继续压制市场情绪。在高于预期的美国通胀数据和强劲的8月就业报告公布后,市场预计美联储在周三加息25个基点的概率高达92.5%。
美国国债持续的抛售潮也将10年期收益率推高至5%左右,创下自2023年10月以来的最高水平,加剧了对借贷成本和金融状况的担忧。
本文件中包含的材料不得以任何方式明示或暗示、直接或间接解释为与金融工具相关的投资建议、推荐或投资策略建议。 本文件中包含的任何过去表现或模拟过去表现的迹象都不是未来结果的可靠指标。有关完整的免责声明,请单击此处。
 值得信赖的合作伙伴

 精选合作伙伴
 Chinese Simplified- 中文 (简体)

 English (Arabic)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Spanish - Español
 Thai - ไทย

 通过
 15/09/2026 - 07:41 UTC


