
上市于 
 Years active Years active
美国美元指数(USDX)周五交易时段下跌0.04%,周一欧洲早盘徘徊在101.70附近。市场参与者消化了对美联储货币政策路径的预期,美元因此面临下行压力。市场预计,美联储在10月27日至28日的FOMC会议上暂停调整利率的概率为90.6%,而12月加息的概率为79.7%。尽管美国国债收益率下降限制了美元初步反弹的力度,但持续存在的通胀信号,包括美国S&P Global制造业PMI初值升至53个月高点56.0,以及产出价格压力达到多年高位,仍支撑了市场对长期收紧货币政策的预期。
黄金(XAU/USD)结束连续两日的下跌走势,周一欧洲早盘维持温和的日内涨幅,价格保持在每盎司4,000美元这一重要心理关口上方。美国国债收益率下降为贵金属提供了暂时支撑,但市场对美联储12月加息的预期升温,以及油价推动全球通胀的担忧,限制了后续买盘。上周,非生息黄金承受了显著的下行压力,累计下跌4.05%,原因是交易员在周三FOMC利率决议及美联储主席凯文·沃什的新闻发布会前调整投资组合。
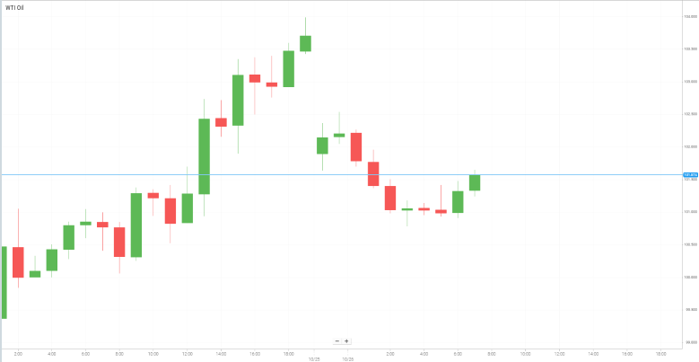
WTI美原油本周开局疲软,周一亚洲交易时段跌破每桶100.50美元。随着市场对中东敌对行动可能暂时缓和的希望升温,交易员在上周油价上涨2.01%后获利了结。此前,美国总统特朗普排除了立即对伊朗采取军事行动的可能性。然而,下行空间仍然有限,因为胡塞武装持续袭击沙特阿拉伯基础设施,以及美国大选后可能对伊朗能源资产采取军事行动的风险,使地缘政治风险溢价继续嵌入全球能源市场。
周一,亚洲股市整体走低,延续了上周科技股大幅抛售的走势。市场持续怀疑人工智能资本支出的回报,令区域芯片制造商承压。韩国KOSPI指数下跌约1.5%,延续三星电子上周18.55%的大幅跌势,该股周一继续下滑。在日本,日经225指数走低,科技龙头股的下跌构成压力。其中,东京电子上周暴跌11.37%,周一再跌3.5%。
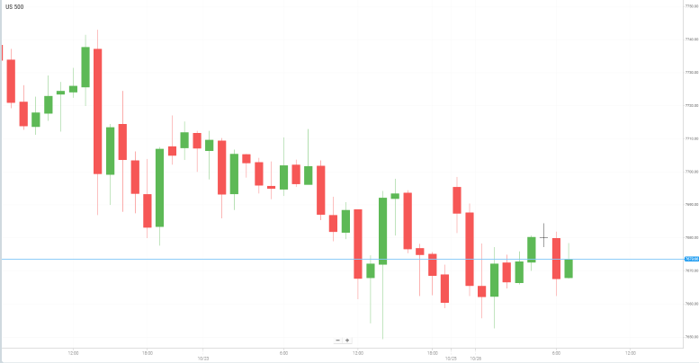
美国股指期货周一早盘趋于稳定,此前市场已连续两周出现由科技股主导的大幅下跌。投资者重新评估了人工智能基础设施估值偏高的问题,以及通过债务融资支持资本支出计划的可持续性。上周,科技板块普遍疲软,微软下跌0.86%,亚马逊下跌0.78%,英伟达下跌1.41%,Alphabet大跌5.85%。市场情绪转向防御型板块,道琼斯指数期货表现相对强劲,交易员则为即将公布的第三季度企业财报做好准备。
展望未来,市场参与者正密切关注密集的经济数据发布和企业财报。今天,交易员将关注Verizon Communications和Welltower公布的季度财报。周二,市场焦点将转向Visa、波音和可口可乐的财报。周三,市场将迎来关键的FOMC利率决议、政策声明,以及美联储主席凯文·沃什主持的新闻发布会,同时Alphabet和微软也将公布财报。周四,市场将重点关注美国第三季度GDP初值、核心个人消费支出(PCE)通胀数据、欧洲央行利率决议,以及亚马逊、礼来、英特尔和SanDisk的财报。本周将于周五日本央行公布政策利率决定后结束。
周一亚洲早盘,欧元/美元小幅走高,突破1.1200并在1.1220附近交易,欧元收复了近期部分失地。然而,法国政治局势不稳定、社会动荡加剧以及公共财政状况恶化等问题,可能限制汇价进一步上涨。投资者还在等待德国IFO商业景气指数报告,该报告预计将于周一晚些时候公布。
法国的政治紧张局势仍是影响欧元的重要因素。据CNBC报道,针对生活成本上涨和贫富差距扩大的抗议活动连续第二个周末演变为暴力冲突。法国内政部表示,包括巴黎在内的多个主要城市约有41万人参加了示威活动。日益加剧的社会动荡,加上市场对法国财政状况持续恶化的担忧,可能在短期内令欧元再次面临抛售压力。
与此同时,投资者正关注定于周四公布的欧洲央行(ECB)货币政策决定。市场普遍预计,欧洲央行将在10月会议上维持2.5%的基准利率不变。不过,据路透社报道,市场已基本计入欧洲央行在年底前加息的预期。交易员将仔细研读欧洲央行的政策声明,以寻找未来利率路径的线索。尤其是在欧洲央行行长克里斯蒂娜·拉加德于9月底表示,应采取审慎、循序渐进的方式管理通胀之后,市场对政策指引的关注进一步升温。
在美国方面,市场普遍预计,美联储将在周三举行的10月会议上维持当前利率不变,而此次会议距离美国中期选举仅有数日。根据CME FedWatch工具,市场预计美联储10月维持利率不变的概率为90.6%,而12月加息的概率为79.4%。欧洲央行和美联储的利率决定可能影响欧元/美元近期走势,交易员将评估大西洋两岸的货币政策前景
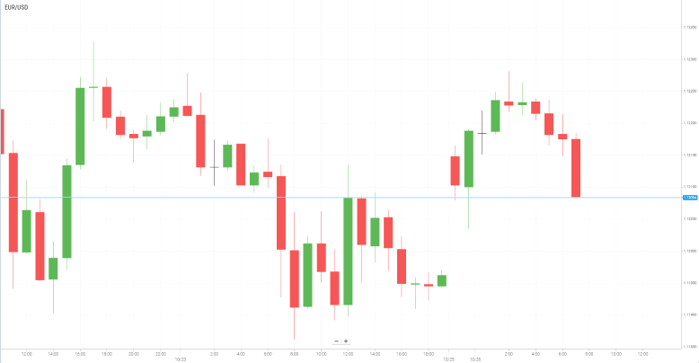
黄金周一温和反弹,在亚洲早盘交易时段回升至4,000美元这一重要心理关口上方。此前,金价结束了连续两日的下跌走势,而这轮跌势曾推动金价于周五跌至三个月低点。美国美元走软以及美国国债收益率下降为黄金反弹提供了支撑,并限制了美元从三周低点回升的力度。然而,市场对美联储进一步收紧货币政策的预期,以及持续存在的通胀担忧,仍限制了非生息贵金属的上行空间。
美国总统唐纳德·特朗普排除了立即对伊朗采取军事行动的可能性,导致原油价格小幅回落,美元因此再次承压。与此同时,美联储官员近期的言论表明,目前并没有立即加息的迫切需要。美国国债收益率从多年高位大幅回落,也为黄金提供了一定支撑。不过,通胀前景的不确定性以及美联储下一步政策行动仍令投资者保持谨慎。
地缘政治局势发展仍是影响黄金的重要因素。由于沙特阿拉伯遭受袭击以及伊朗相关紧张局势引发供应担忧,近期原油价格升至9月16日以来的最高水平。也门获得伊朗支持的胡塞武装周日誓言,将继续袭击沙特阿拉伯利雅得的哈立德国王机场。与此同时,华盛顿与德黑兰之间的谈判陷入停滞,地缘政治不确定性持续存在。这些风险可能支撑包括黄金在内的避险资产需求,但也可能限制美元进一步大幅下跌,并加剧金融市场波动。
目前,投资者正将注意力转向繁忙的一周,其中包括多项央行利率决议和重要的美国经济数据。联邦公开市场委员会(FOMC)计划于周三公布货币政策决定。交易员将密切关注随附的政策声明,以及美联储主席凯文·沃什在会后新闻发布会上的讲话,以寻找未来利率路径的线索。
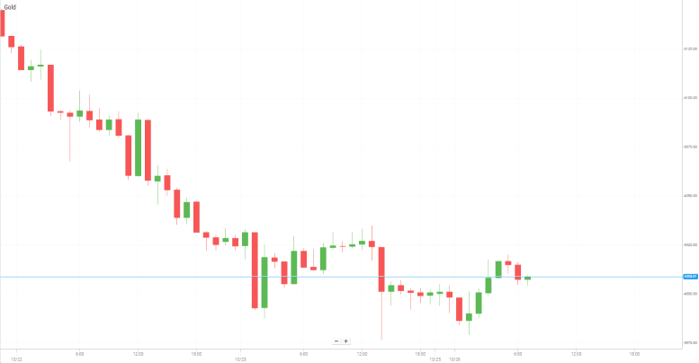
周一,油价下跌,原因是旨在缓和美国、以色列与伊朗之间冲突的外交努力降低了市场对全球能源供应进一步中断的担忧。然而,也门亲伊朗胡塞武装继续袭击沙特阿拉伯,使地缘政治风险维持在高位,限制了油价的回落幅度。
周末期间,地缘政治紧张局势仍然严峻。胡塞武装声称对周六针对沙特机场和石油设施的袭击负责。沙特阿拉伯随后表示,周日拦截了更多导弹和无人机,进一步加剧了市场对该地区关键能源基础设施脆弱性的担忧。
尽管如此,外交举措周一为石油市场带来了一定缓解。卡塔尔调解人员周日抵达德黑兰,试图与华盛顿协调,推动地区紧张局势降温。路透社还报道称,沙特阿拉伯、土耳其和巴基斯坦的高级官员预计将于周一在德黑兰与伊朗官员会面,讨论地区协调事宜。这些进展增强了市场对外交接触能够阻止敌对行动进一步升级、降低长期供应中断风险的希望。
然而,华盛顿下一步行动的不确定性仍令市场前景蒙上阴影。美国总统唐纳德·特朗普周日接受福克斯新闻采访时表示,美国正接近必须作出决定的时刻,即与德黑兰达成协议,还是加强军事行动。与此同时,伊朗外交部长阿巴斯·阿拉格齐表示,如果理性占据上风,美国就不会再次发动袭击。双方截然不同的表态凸显了外交努力的脆弱性,也使市场仍容易受到进一步波动的影响。
总体而言,在上周油价大幅上涨后,外交努力缓解了市场对地区冲突进一步扩大的即时担忧,推动油价回落。然而,胡塞武装持续发动袭击、美伊关系的不确定性、红海航运风险,以及利比亚的供应中断,都可能限制油价进一步下跌的空间。
华尔街主要股指周五收低,为动荡的一周画上句号。投资者重新评估人工智能(AI)投资前景,并在繁忙的企业财报季和美联储即将公布的利率决议前调整投资组合。尽管科技股在前一交易日大幅抛售后出现企稳迹象,但由于市场仍担忧人工智能基础设施成本不断上升,以及投资支出的可持续性,整体市场情绪依然谨慎。
目前,市场焦点转向Alphabet、微软和亚马逊等大型科技公司的季度财报,这些公司计划于本周公布业绩。投资者将密切审视这些公司的资本支出预测,以及管理层对人工智能相关投资的评论,以判断未来增长前景和盈利能力。本周预计约有三分之一的S&P 500成分公司公布季度业绩,因此企业财报将成为影响市场情绪的重要因素。
经济数据进一步加剧了市场对美国经济前景的担忧。密歇根大学报告显示,10月消费者信心小幅下降,接近历史最低水平。与中东冲突相关的物价上涨,正对家庭信心造成压力。
投资者也在为美联储周三公布货币政策决定做准备。市场普遍预计,美联储将维持利率不变,但市场参与者将仔细分析政策制定者的声明,以寻找有关12月加息可能性的线索。利率预期仍是影响股票估值的关键因素,尤其是科技公司,其增长前景高度依赖未来盈利表现和融资环境。11月3日举行的美国中期选举也是市场关注的另一焦点,选举结果将决定国会控制权,并可能影响未来的经济政策和监管环境。
本文件中包含的材料不得以任何方式明示或暗示、直接或间接解释为与金融工具相关的投资建议、推荐或投资策略建议。 本文件中包含的任何过去表现或模拟过去表现的迹象都不是未来结果的可靠指标。有关完整的免责声明,请单击此处。
 值得信赖的合作伙伴

 精选合作伙伴
 Chinese Simplified- 中文 (简体)

 English (Arabic)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Spanish - Español
 Thai - ไทย

 通过
 26/10/2026 - 09:02 UTC


