
上市于 
 Years active Years active
美国美元指数(USDX)周一走高,亚洲时段交投于100.30附近。由于近期鹰派信号以及持续的通胀压力,市场对美联储进一步收紧货币政策的预期升温,为美元提供了有力支撑。目前市场定价显示,美联储在10月会议上再次加息的概率接近56.5%,较上周的42.5%大幅上升。此次激进的重新定价是在美联储主席Kevin Warsh发表讲话后出现的。Warsh强调,持续的通胀仍然过高,而央行此前已加息25个基点。上周,美国美元指数累计上涨0.82%。
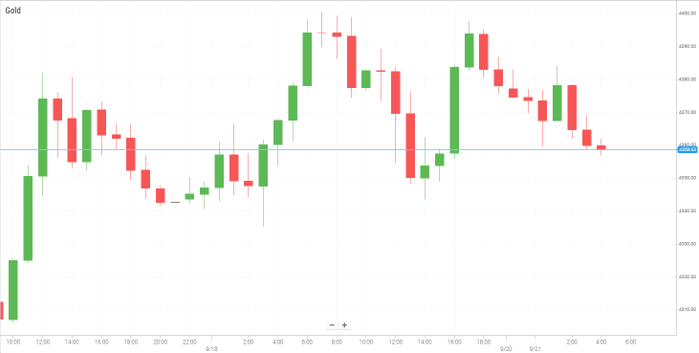
黄金在4,350美元附近窄幅震荡。交易员在周五金价未能突破4,400美元附近后保持谨慎,此前连续两日的反弹因此受阻。受美元走强以及市场持续预期美联储维持鹰派利率立场的影响,黄金难以形成进一步上涨动能,不过近期美国国债收益率回落为金价提供了轻微支撑。尽管收益率上升会提高持有无收益资产的机会成本,但地缘政治风险限制了黄金的下行空间,其中包括伊朗支持的胡塞武装对利雅得目标发动的新一轮导弹和无人机袭击,以及交易员在周四美国总统Donald Trump与中国国家主席习近平会晤前保持谨慎。上周黄金累计下跌0.65%。
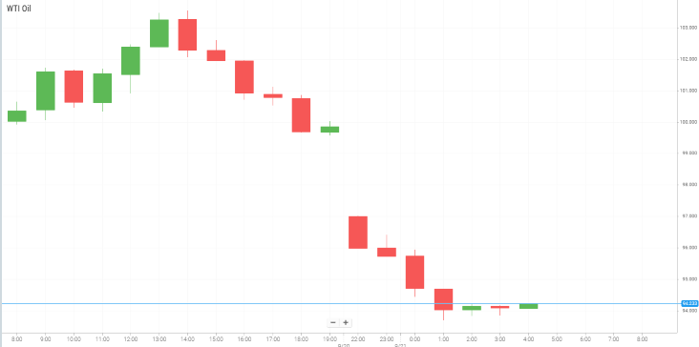
WTI美原油周一连续第四个交易日下跌,价格降至每桶93.60美元附近。随着市场对中东外交解决方案的希望升温,供应担忧有所缓解。特朗普总统表示,他“可能”愿意在联合国大会期间与伊朗总统Masoud Pezeshkian会面,加上卡塔尔方面的调解努力,以及美国中央司令部有关霍尔木兹海峡航运量达到六个月高位的消息,进一步提振了乐观情绪。不过,持续升级的地缘政治局势限制了油价的跌幅,包括乌克兰在夜间对莫斯科发动大规模无人机袭击并以一座炼油厂为目标,以及胡塞武装对利雅得发动的袭击。上周原油累计下跌0.83%。
亚洲股市周一上涨,科技股强劲反弹成为主要推动力,市场正在为即将举行的特朗普与习近平峰会做准备。美国财政部长Scott Bessent与中国国务院副总理何立峰周末在纽约举行积极的贸易磋商,双方同意建立正式的人工智能对话机制,推动市场风险偏好回升。在上周表现不一之后,这一乐观情绪带动亚洲主要科技供应商走高。上周Nvidia上涨1.71%,SK Hynix上涨1.54%,Samsung Electronics上涨5.38%,Murata上涨3.74%,Alibaba上涨3.64%,Tencent上涨2.32%;与此同时,Kioxia下跌1.77%,JD.com下跌0.65%,Baidu下跌1.63%。
美国股指期货显示华尔街开盘可能走强,科技巨头领涨。美国与中国贸易谈判以及技术合作方面释放的积极信号提振了市场情绪。投资者将华盛顿与北京同意建立双边人工智能对话机制视为潜在催化因素,认为该机制可能提升半导体及硬件供应链的收入可见度。在市场持续评估央行政策变化之际,这一进展为市场提供了短暂喘息空间。
展望未来,市场参与者将迎来密集的经济催化因素,包括央行官员讲话、制造业数据、就业指标以及备受关注的零售企业财报。全球货币政策方向将成为关注焦点,澳洲联储行长Bullock、欧洲央行行长Lagarde以及英国央行行长Bailey将发表讲话。交易员还将密切关注私营部门状况,包括欧元区和英国即将公布的9月初值PMI,以及美国消费者信心和通胀预期的重要更新。宏观经济数据方面,本周四美国市场收盘后,Costco Wholesale将公布第四季度业绩,届时华尔街的注意力也将转向企业财报。财报发布日期为9月24日,星期四。
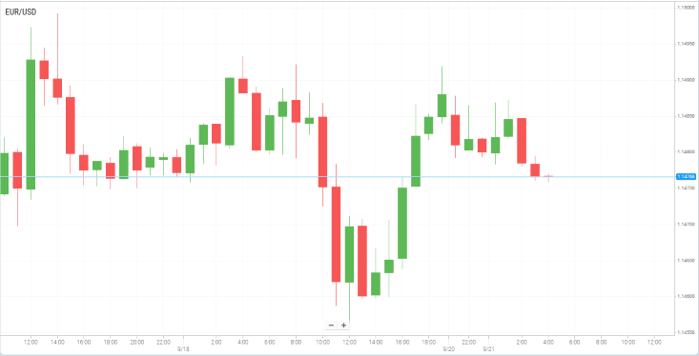
EUR/USD难以延续周五从1.1400中段附近低位出现的温和反弹。该水平为7月底以来的最低水平,进入新一周后汇价进一步走低。该货币对交投于1.1475附近,随着地缘政治紧张局势持续打压市场情绪,EUR/USD仍面临下行压力。
欧洲官员警告称,俄罗斯可能加强针对支持乌克兰的北约成员国的无人机、导弹、破坏及网络行动。法国总统Emmanuel Macron周五表示,俄罗斯对欧洲和法国构成的混合威胁已经加剧。这些担忧进一步给欧元带来压力,而中东紧张局势升温则推动投资者寻求更安全的资产,为美元提供了额外支撑。
伊朗支持的也门胡塞武装声称,他们使用导弹和无人机袭击了利雅得的敏感地点,此后地缘政治风险依然处于高位。伊朗还提出了恢复与美国谈判的七项条件。这些事态发展令地缘政治风险溢价维持高位,同时美联储相对鹰派的立场也支撑美元,并对EUR/USD构成压力。
投资者目前将关注周一晚些时候欧洲央行行长Christine Lagarde的讲话,以寻找有关央行政策前景的新线索。不过,更广泛的地缘政治发展可能仍将是影响市场情绪的关键因素。市场还将关注周四美国总统Donald Trump与中国国家主席习近平的会晤,任何相关进展都可能影响风险偏好、美元以及EUR/USD近期走势。
周一亚洲早盘,黄金价格小幅走低至4,365美元附近。由于中东地缘政治紧张局势重新升温,以及美联储官员发表鹰派言论,黄金面临压力。投资者目前正等待本周晚些时候美联储官员进一步发表讲话,以寻找新的方向。
据Reuters报道,中东各国政府正在为局势可能升级做准备,此前伊朗表示收到情报称华盛顿计划恢复对伊朗的军事行动。紧张局势升温可能加剧市场对油价上涨和通胀压力重新抬头的担忧,从而促使市场重新评估利率前景,并可能对黄金构成压力。
美联储上周加息25个基点,将目标利率区间提升至3.75%-4.00%,同时暗示未来几个月仍可能进一步加息。较高的利率通常会对黄金形成阻力,因为黄金不会产生利息收益,使得能够产生收益的资产更具吸引力。
美联储官员的鹰派言论进一步增加了黄金面临的压力。堪萨斯城联储主席Jeffrey Schmid周五表示,他支持近期的加息,并指出最新数据表明通胀率高于3%。明尼阿波利斯联储主席Neel Kashkari周日也表示,美国通胀在经济多个领域仍处于高位,并非仅由能源和油价上涨所推动。
周一油价跌至一周多以来的最低水平。市场对美伊冲突取得外交突破的希望升温,促使投资者削减部分原油市场中的地缘政治风险溢价。
市场参与者越来越关注外交手段能否帮助缓解冲突。美国总统Donald Trump表示愿意与伊朗总统Masoud Pezeshkian会面。后者预计本周前往纽约参加联合国大会。据报道,伊朗也已向调解方提出恢复谈判的条件,旨在结束冲突。不过,美国和伊朗周日仍继续相互发出威胁,因此外交努力能否真正带来紧张局势的明显缓解仍存在不确定性。
与此同时,中东石油供应可能受到干扰的担忧依然存在。也门伊朗支持的胡塞武装表示,他们使用导弹和无人机袭击了其所称的利雅得敏感地点,以及位于红海沿岸主要石油出口枢纽延布的一处Aramco设施。据报道,在沙特阿拉伯提出请求后,中国已要求伊朗帮助约束胡塞武装。
尽管发生袭击,沙特石油出口已显示出恢复迹象。Aramco东西管道受到干扰后,公司增加了通过霍尔木兹海峡的运输量,此前公司已经减少部分经由延布的出口。
外交希望重新升温以及沙特出口流量改善,两者共同缓解了部分短期供应担忧,并对原油价格构成压力。不过,持续不断的袭击以及局势进一步升级的可能性意味着,短期内地缘政治发展仍将是影响石油市场的关键因素。
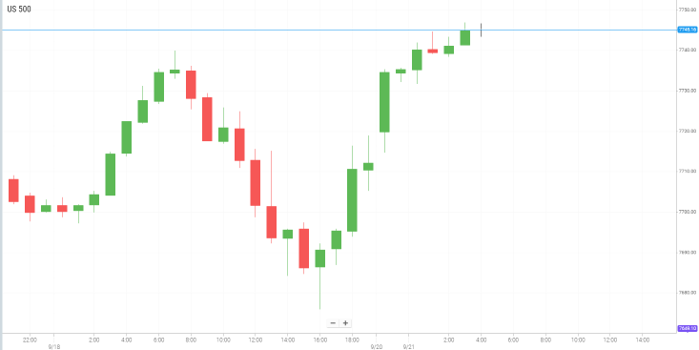
美国股市周五收盘涨跌不一。投资者在前一交易日大幅上涨后暂作观望,同时评估美联储最新利率决定、中东局势发展以及围绕人工智能安全问题日益加剧的担忧。美国国债收益率上升给股市带来一定压力,而投资者仍在寻找下一项能够推动华尔街迈向新高的催化因素。
美联储最新经济预测以及美联储主席Kevin Warsh的讲话显示,货币政策立场相对鹰派。尽管更高的借贷成本可能对股市构成压力,但周四股市仍然上涨,因为投资者将此次加息解读为央行仍专注于控制持续性通胀的信号。
除中东局势之外,人工智能相关担忧在本周也吸引了投资者的大量关注。Anthropic研究员Jacob Coxon辞职并对先进人工智能的发展安全性提出担忧后,这场讨论进一步升温。Anthropic科学家Evan Hubinger随后表示支持这些担忧,而Anthropic首席执行官Dario Amodei则在一篇长篇博客文章中呼吁放缓人工智能的发展。
科技行业其他知名人士,包括OpenAI首席执行官Sam Altman、xAI创始人Elon Musk以及Google DeepMind联合创始人Demis Hassabis,也纷纷就人工智能安全问题发表看法。OpenAI还单独披露了多份报告,描述其人工智能模型在训练或评估过程中出现的一些意外或令人担忧的行为。
随着货币政策、能源市场、地缘政治发展以及人工智能相关担忧同时争夺投资者的注意力,华尔街本周面临多个潜在的波动来源。投资者在评估美国股市前景时,可能继续密切关注油价走势、美伊局势的发展、美国国债收益率以及美联储释放的进一步信号。
本文件中包含的材料不得以任何方式明示或暗示、直接或间接解释为与金融工具相关的投资建议、推荐或投资策略建议。 本文件中包含的任何过去表现或模拟过去表现的迹象都不是未来结果的可靠指标。有关完整的免责声明,请单击此处。
 值得信赖的合作伙伴

 精选合作伙伴
 Chinese Simplified- 中文 (简体)

 English (Arabic)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Spanish - Español
 Thai - ไทย

 通过
 21/09/2026 - 09:52 UTC


