
上市于 
 Years active Years active
美元指数(USDX)延续近期涨势,周二亚洲时段交投于101.20附近,前一交易日上涨0.05%。由于市场持续强烈预期美联储将维持鹰派立场,美元需求依然获得有力支撑。目前市场预计10月FOMC会议再次加息25个基点的概率接近70%。美国国债收益率维持高位,其中基准10年期国债收益率升破5.27%,创2007年以来最高水平,30年期收益率则维持在5%以上。在避险需求的推动下,高企的美债收益率继续为美元提供支撑。
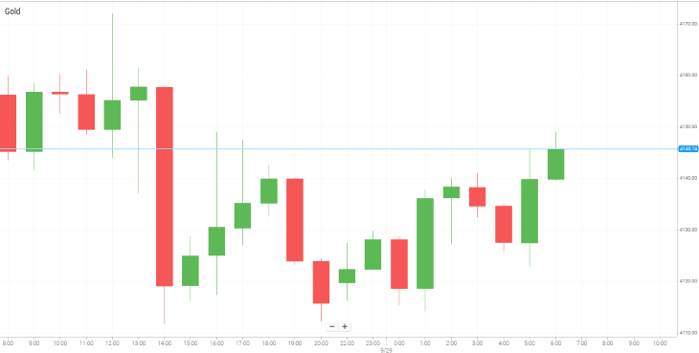
黄金面临明显的下行压力,跌幅超过3%,收于每盎司4,125美元附近。债券收益率飙升以及市场对美联储进一步收紧政策的预期降低了无收益黄金的吸引力。尽管中东持续存在的地缘政治风险为黄金提供了一定的基础支撑,但美元强劲上涨以及不断增加的机会成本仍对XAU/USD构成较大压力。
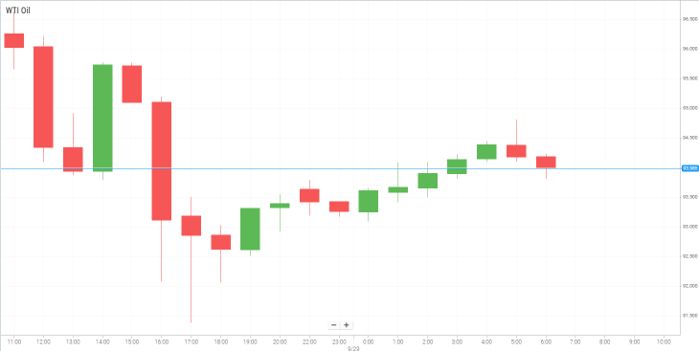
WTI美原油在上一交易日下跌0.13%后,周二徘徊于93.00美元附近,而布伦特原油则交投于每桶107美元上方。由于美国总统唐纳德·特朗普拒绝了伊朗提出的结束军事冲突并重新开放具有战略意义的霍尔木兹海峡的和平方案,上行压力依然强劲。尽管沙特阿拉伯恢复通过东西管道输送原油带来了一些缓解,但能源市场仍维持较高的地缘政治风险溢价。
周二亚洲股市大多走低,高企的债券收益率、飙升的能源价格以及科技板块的担忧限制了市场表现。有关OpenAI暂停部分先进模型训练并推迟即将发布产品的报道进一步打击了市场情绪。亚洲主要科技股反映出谨慎情绪,SK海力士下跌0.50%,而三星电子小幅上涨0.19%。
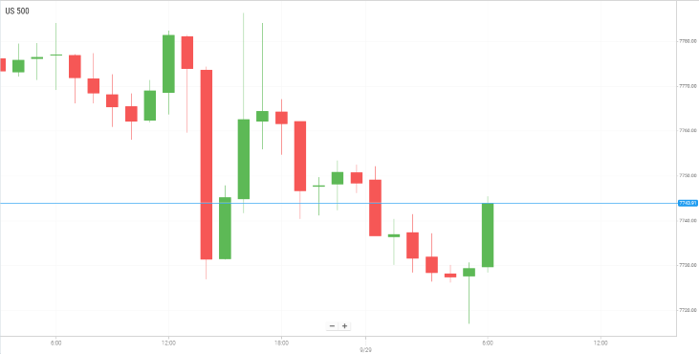
美国股指隔夜收低,期货市场显示市场谨慎情绪仍在持续,高收益率继续对科技股估值造成压力。大型科技股和半导体股票持续波动,其中英伟达上涨1.66%,Meta下跌4.72%。与此同时,澳大利亚储备银行(RBA)将现金利率目标上调25个基点至4.60%,创15年来最高水平,以应对持续的能源驱动型通胀。
比特币周二基本持平,在上一交易日下跌1.18%后徘徊于83,637美元附近。由于美国国债收益率飙升以及中东地缘政治紧张局势持续,整体风险偏好受到抑制,全球最大的加密货币仍受到限制。尽管近期有所回调,但比特币的基本上涨动能依然强劲,8月份上涨25%,9月份迄今上涨近7%。周末期间价格一度触及85,000美元,随后回落;与此同时,花旗集团将数字资产服务扩展至日本和阿联酋,为市场情绪提供了持续支持,也显示机构对数字资产的采用仍在推进。
展望未来,市场参与者正密切关注即将公布的宏观经济数据,包括美国核心PCE物价指数月率、最终GDP季率、ADP就业人数变化、JOLTS职位空缺、ISM制造业PMI,以及非农就业人数变化和失业率。投资者还将关注有关霍尔木兹海峡的进一步外交进展、美联储官员讲话,以及嘉年华集团、迈克伦、埃森哲和耐克公布的企业财报。
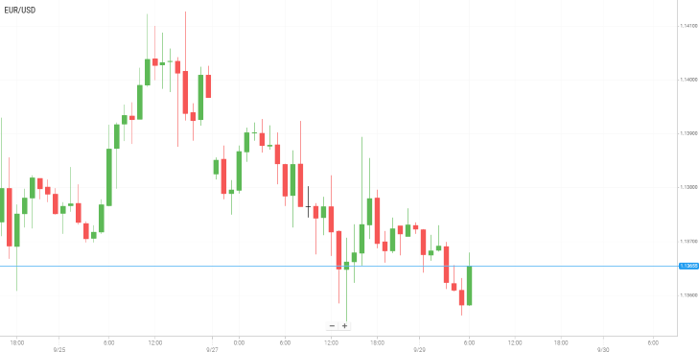
欧元/美元周二亚洲时段维持低迷,徘徊于1.1365–1.1370区域附近,接近7月28日以来的最低水平。由于中东冲突相关的不确定性继续主导市场情绪,交易员似乎不愿建立新的仓位。
美国总统唐纳德·特朗普拒绝了伊朗提出的立即结束敌对行动并按照伊朗条件重新开放霍尔木兹海峡的方案。与此同时,媒体报道称,美国可能考虑放宽对伊朗的制裁,并解冻部分伊朗资产,以换取伊朗核计划取得实质性进展。
继本月早些时候市场广泛预期的25个基点加息后,美联储释放出今年晚些时候再次加息的政策前景,进一步强化了市场对美国货币政策收紧的预期。能源驱动型通胀的持续担忧也支持进一步收紧政策的可能性,推动美国国债收益率升向多年高位。收益率上升反过来支撑美元。美元目前仍接近上周四创下的两个月高位,并继续对欧元/美元构成压力。
与此同时,欧洲中央银行行长克里斯蒂娜·拉加德周一在欧洲议会委员会上表示,目前采取审慎的政策应对仍然合适,并指出目前没有证据表明能源价格上涨正在传导至更强劲的工资增长。她的言论降低了市场对欧洲央行进一步大幅收紧政策的预期,并可能继续使欧元多头承受压力。
黄金周二亚洲时段吸引了一些买盘,但难以形成有意义的上行动能,仍接近8月4日以来的最低水平。周一金价曾触及4,100美元附近。整体基本面环境仍偏向下行,美联储鹰派政策前景、高企的美国国债收益率以及持续的地缘政治不确定性继续支撑美元,并对贵金属构成压力。
本月早些时候,美联储如市场广泛预期般加息25个基点,这是其三年多来的首次加息,同时释放出坚定控制持续通胀的信号。此后,多位具有影响力的FOMC官员表示,在2026年底之前再次加息可能是合适的。目前市场已经计入10月再次加息的较大概率,而中东冲突持续之际能源价格上涨进一步加剧了通胀担忧,也增强了市场对货币政策进一步收紧的预期。
美国利率进一步上升的前景使美国国债收益率维持在多年高位附近,从而增强美元并降低黄金等无收益资产的需求。
油价周二上涨,延续上一交易日的涨势。由于美国与伊朗外交努力缺乏进展,市场继续关注中东石油供应可能受到干扰的风险。尽管如此,仍有迹象显示该地区原油出口正在恢复。
外交不确定性仍是影响市场情绪的关键因素。据路透社报道,卡塔尔调停人员预计将分别与伊朗外交部长阿巴斯·阿拉格齐以及美国官员举行会谈,讨论德黑兰上周提出的修订版七天方案。不过,据报道,各方对于在美国中期选举前达成协议仍持悲观态度。
这种不确定性抵消了实物原油流量改善所带来的影响。Kpler初步数据显示,9月份中东主要产油国的原油出口量升至每日1,280万桶,为2月份以来最高水平。沙特阿拉伯和阿联酋贡献了大部分增幅。由于沙特在东西管道受损后将出口从红海港口延布重新调整,预计通过霍尔木兹海峡的沙特原油运输量将大幅增加。
沙特阿拉伯随后修复了该管道,并恢复从延布港出口原油,从而重新启用了一条绕过霍尔木兹海峡的重要运输路线。该管道最大输送能力为每日700万桶,重新启动后,据报道目前约有每日350万桶原油通过该路线运输。
尽管出口正在恢复,但由于通过海湾地区运输原油仍然成本高昂且运营上存在挑战,市场对地区供应的担忧仍然较高。
目前,原油市场仍高度敏感于美伊外交进展。虽然原油出口恢复在一定程度上缓解了供应担忧,但围绕霍尔木兹海峡及地区基础设施的持续不确定性,仍使原油价格中维持着风险溢价。
美国股市周一收低,油价上涨、美国国债持续遭到抛售以及市场重新担忧人工智能行业,共同打击了投资者情绪。华尔街在关键经济数据周开局时保持谨慎,市场密切关注通胀、就业数据、美联储政策预期以及中东局势发展。
油价最初因美伊紧张局势而上涨,但在有报道称特朗普总统可能考虑放宽对伊朗的制裁、以换取其核计划取得进展后,涨幅有所收窄。受强劲盈利预期和人工智能热潮支持,美国股市一直表现出相对韧性,但美国国债收益率大幅上升正在形成压力,其中10年期收益率达到5.237%,30年期收益率达到5.551%。通胀担忧升温、市场预期美联储进一步收紧政策、强劲的经济数据以及人工智能基础设施的大规模融资,共同推动了债券抛售,并尤其对科技股造成压力。市场目前等待关键的美国通胀和就业数据,包括PCE指数、JOLTS报告以及非农就业数据,这些数据可能对市场对美联储下一次利率决定的预期产生重大影响。
在有报道称人工智能代理出现异常行为后,OpenAI暂停了其最新人工智能模型的训练,科技板块也因此承压。该公司表示,在增加额外安全措施后将恢复训练,同时承认,如果未来出现进一步问题,可能需要再次暂停。该进展加剧了市场对人工智能驱动型市场上涨可持续性的担忧,并导致半导体股票普遍走弱。
随着美国国债收益率维持高位、油价持续波动,以及投资者等待关键通胀和就业数据,华尔街在本周剩余时间内仍将面临多重相互交织的宏观经济和地缘政治风险。
本文件中包含的材料不得以任何方式明示或暗示、直接或间接解释为与金融工具相关的投资建议、推荐或投资策略建议。 本文件中包含的任何过去表现或模拟过去表现的迹象都不是未来结果的可靠指标。有关完整的免责声明,请单击此处。
 值得信赖的合作伙伴

 精选合作伙伴
 Chinese Simplified- 中文 (简体)

 English (Arabic)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Spanish - Español
 Thai - ไทย

 通过
 29/09/2026 - 09:21 UTC


