
上市于 
 Years active Years active
地缘政治不确定性、能源供应格局的变化,以及各国央行偏鹰派的言论继续主导整体市场情绪。
美国美元指数(USDX)进一步走强,在周三欧洲早盘交易时段交投于101.40附近,此前一日上涨0.21%。在美联储官员Austan Goolsbee和Michael Barr发表鹰派言论后,市场预计10月加息的概率接近47.1%,12月加息的概率超过92%,美元需求因此持续获得有力支撑。尽管基准美国国债收益率小幅回落,30年期收益率从数十年来高点5.62%降至约5.55%,但美元仍有望录得14个月来最大的单月涨幅。
黄金在亚洲交易时段小幅走低,回吐部分前一日涨幅。此前黄金(XAU/USD)从每盎司约4,100美元的数月低点反弹1.40%。市场持续押注美联储进一步收紧货币政策,加上美元走势强劲,仍是无收益黄金面临的主要阻力。不过,与中东紧张局势相关的避险需求仍在一定程度上限制黄金进一步下跌。
WTI美原油在周二暴跌4.43%后反弹至每桶88.30美元附近,而布伦特原油维持在103美元附近。美国总统唐纳德·特朗普否认有关可能放松对伊朗制裁或解冻相关资金的报道后,油价获得支撑,地缘政治风险溢价维持在高位。不过,随着中东出口恢复至冲突前水平的98%,油价上涨空间仍受到限制。沙特阿拉伯恢复管道输送,同时美国石油协会(API)报告美国原油库存增加101.9万桶,也进一步缓解了供应担忧。
周三亚洲股市大多走高,全球债券收益率暂时回落,为风险资产提供了一定缓解。日本日经指数领涨区域市场,科技股走强以及软银集团大涨推动市场上涨,软银集团上涨8.19%。亚洲其他市场的科技龙头股表现不一,SK海力士上涨0.91%,而三星电子下跌0.91%。
隔夜美国股指小幅收低,不过,Anthropic准备进行大规模首次公开募股(IPO)的消息提振了人工智能市场热情,帮助主要市值加权指数从盘中低点回升。大型科技股表现分化,英伟达下跌0.74%,而Meta上涨3.23%。与此同时,美国消费者信心下降至12年多来的低位,进一步影响整体风险情绪。
展望未来,市场参与者将关注密集的宏观经济数据,包括美国核心PCE物价指数月率、最终GDP季率、ADP就业人数变化、JOLTS职位空缺、ISM制造业PMI以及美国能源信息署(EIA)原油库存。投资者还将关注周五的非农就业人数变化和失业率、美联储官员即将发表的讲话、围绕霍尔木兹海峡的外交进展,以及嘉年华集团、Micron、Accenture和Nike公布的企业财报。
欧元/美元连续第三个交易日承受卖压,周三亚洲交易时段交投于1.1330附近。该货币对仍接近前一日触及的2025年5月以来最低水平,因为整体基本面环境继续有利于美元。美元走强、欧洲央行释放鸽派信号以及持续的地缘政治不确定性共同令欧元承压,使其下行倾向保持不变。
欧洲央行行长克里斯蒂娜·拉加德周二发表偏鸽派言论,降低了市场对10月再次加息的预期,进一步给欧元带来压力。与此同时,美元继续在两个月高位附近交易,为欧元/美元带来另一重下行压力。
纽约联邦储备银行行长John Williams发表讲话后,市场最初的反应很快消退。Williams周二表示,美国央行不需要急于进行下一次政策调整,但市场仍预计年末前加息的概率超过90%。
美国与伊朗冲突通过外交途径解决的希望也有所减弱,此前美国总统唐纳德·特朗普拒绝了伊朗提出的为期七天的停火方案。卡塔尔试图促成华盛顿与德黑兰之间取得突破,但本周进展有限。与此同时,据报道,美国官员认为特朗普可能会在11月中期选举后下令恢复对伊朗的大规模军事行动。
随后,市场焦点将转向备受关注的美国月度就业报告,即通常所称的非农就业人数(NFP)报告,该报告定于周五公布。市场也将关注联邦公开市场委员会(FOMC)重要成员的讲话,以进一步寻找有关美联储货币政策前景的线索。
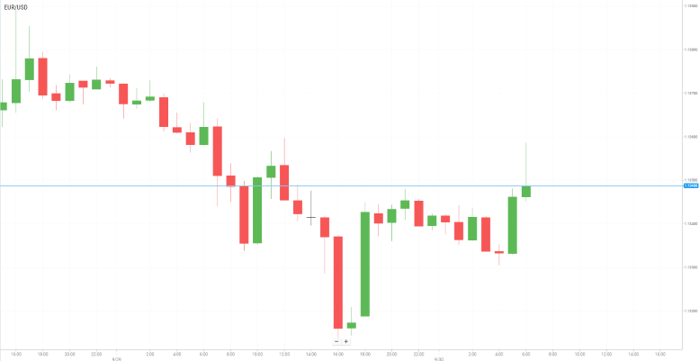
黄金在周三亚洲交易时段小幅走低,回吐部分前一日从4,100美元附近开始的温和反弹。该区域曾是本周早些时候黄金自8月5日以来的最低水平。不过,在新的方向性仓位建立之前,交易员正在等待一系列重要的美国经济数据,因此黄金的下行空间目前相对有限。
市场主要关注美国个人消费支出(PCE)物价指数,这是美联储偏好的通胀衡量指标,该数据将于今日晚些时候公布,同时发布的还有第二季度GDP最终数据。周四,市场还将评估美国ISM制造业PMI,随后于周五转向备受关注的非农就业人数(NFP)报告。此外,美联邦公开市场委员会(FOMC)重要成员的讲话可能进一步提供有关美联储货币政策前景的线索。美元(USD)的走势预计仍将是推动黄金价格变化的关键因素。
与此同时,美国与伊朗对峙局势持续存在不确定性,支撑了市场对美元避险资产的需求。美国总统唐纳德·特朗普拒绝伊朗提出的为期七天的停火方案后,通过外交途径解决冲突的希望有所减弱。卡塔尔推动双方进行谈判的努力本周同样进展有限。
进一步的报道称,美国官员认为特朗普可能在中期选举后下令恢复大规模军事行动,这加剧了市场对中东局势重新升级的担忧。因此,持续的地缘政治风险可能继续支撑美元,并在短期内限制黄金需求。
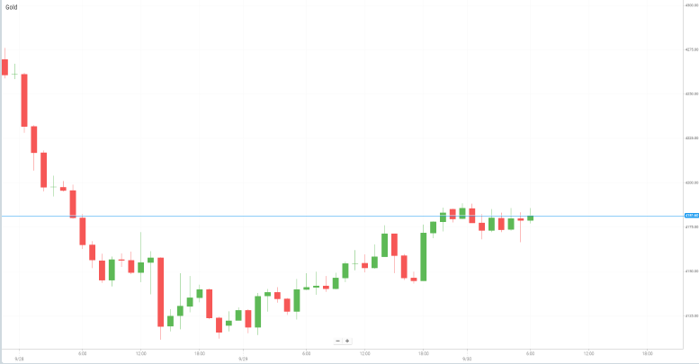
周三油价基本持平,此前一个交易日大幅下跌。中东原油出口出现恢复迹象,在一定程度上抵消了市场对霍尔木兹海峡运输持续受阻的担忧。
沙特阿拉伯恢复在红海港口延布进行原油装载后,油价进一步承压。此前,东西管道(East-West Pipeline)的输送恢复。该管道提供了一条绕过霍尔木兹海峡的替代出口路线,从而降低了这一战略水道运输中断所带来的部分即时供应风险。
据路透社报道,沙特阿美已向客户告知10月份的装载计划,航运数据显示,延布以及附近的Al Muajjiz港口正在装载近1,000万桶原油。据彭博社援引知情人士报道,沙特阿拉伯还已恢复东西管道的输送,日输量至少达到350万桶,约为该管道总运力的一半。
目前,卡塔尔正在华盛顿与德黑兰之间进行斡旋。据报道,双方讨论的重点包括一项潜在协议,该协议可能涉及重新开放霍尔木兹海峡,以及减少美国对伊朗施加的部分压力。不过,外交进程仍存在不确定性。美国总统唐纳德·特朗普否认华盛顿向德黑兰提供放松制裁的报道,而伊朗则继续推动与重新开放这一战略重要水道相关的条件。
与此同时,能源价格持续高企对美国经济和消费者产生的影响,也给石油市场增添了另一层不确定性。《金融时报》报道称,特朗普正在考虑包括可能禁止柴油出口在内的多项措施,以遏制国内燃料价格快速上涨。随着能源形势恶化,该举措出台之际,政府面临的政治压力也在增加。
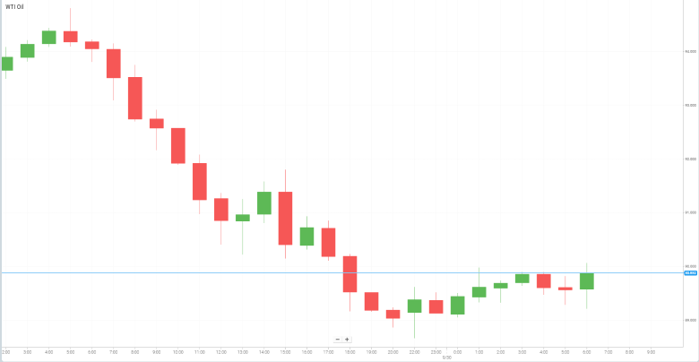
美国股市周二小幅收低。美国国债市场遭遇大幅抛售,推动长期国债收益率升至数十年来的新高,不过尾盘的反弹帮助缓解了部分压力。债券市场的抛售仍是投资者关注的主要焦点,10年期和30年期美国国债收益率均升至20多年来的最高水平。
投资者目前将注意力转向即将公布的美国经济数据,以进一步寻找有关美联储政策路径的线索。市场尤其关注周三公布的美联储首选通胀指标,以及周五公布的非农就业人数报告。与此同时,9月份消费者信心也明显恶化。世界大型企业联合会(Conference Board)的消费者信心指数降至81.9,远低于预期的89.2,并创下2014年5月以来的最低水平。较弱的经济数据帮助缓解了美国国债市场的部分压力,不过投资者仍在关注通胀是否持续以及劳动力市场是否具有韧性。
尽管收益率上升带来更广泛的市场压力,但科技股和人工智能相关股票帮助限制了主要股指的跌幅。人工智能板块在本周初经历剧烈波动后出现恢复,部分受到有关Anthropic正准备进行潜在首次公开募股的报道推动。据报道,该IPO可能使该公司的估值超过2万亿美元。人工智能板块仍是美国整体股市的重要支撑来源之一,尽管市场其他部分已经出现疲软迹象。
有关Anthropic IPO的报道进一步提高了市场对该板块的关注。据路透社报道,该公司预计未来一年在云服务、计算和基础设施方面的承诺支出将达到约5,180亿美元。该公司2025年创造了近46亿美元的收入,但同时报告了大幅净亏损,其中包括一项与可能转换为股票的融资工具有关的大额会计费用。
个股方面,嘉年华集团是美国S&P 500中表现最强劲的股票之一,在这家邮轮运营商公布好于预期的调整后季度收益后,股价上涨超过13%。
本文件中包含的材料不得以任何方式明示或暗示、直接或间接解释为与金融工具相关的投资建议、推荐或投资策略建议。 本文件中包含的任何过去表现或模拟过去表现的迹象都不是未来结果的可靠指标。有关完整的免责声明,请单击此处。
 值得信赖的合作伙伴

 精选合作伙伴
 Chinese Simplified- 中文 (简体)

 English (Arabic)
 Chinese Traditional - 中文 (繁體)
 English
 English (India)
 Japanese - 日本語
 Korean - 한국어 (대한민국)
 Portuguese - Português
 Russian - Русский
 Spanish - Español
 Thai - ไทย

 通过
 30/09/2026 - 08:56 UTC


